Published: 1 October 2026 · Reviewed by Ray Tay , Co-Founder & Managing Director, VIVOS PTE. LTD. (ACRA Filing Agent FA20240323 · MOM EA Licence 24S2425)
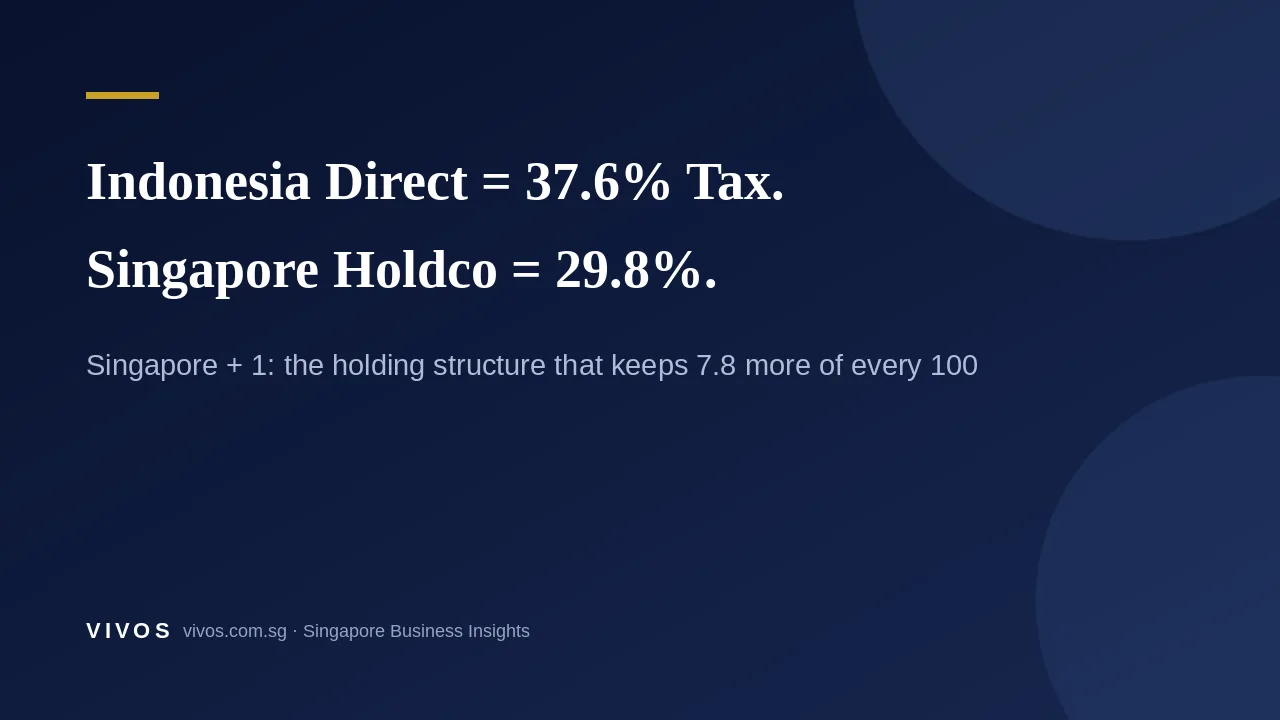
创始人直接持有印尼公司,每 100 元利润在到手前最多损失 37.6 元——先缴 22% 印尼企业所得税,派息时再被预提 20%——退出时还可能按转让总价的 5% 缴税,无论是否盈利。 若通过持股至少 25% 的新加坡控股公司持有,新加坡–印尼税收协定(2022 年 1 月 1 日起生效)把股息预提税降至 10%,合计税负 29.8%;新加坡对该股息免税;多数股权转让的征税权归新加坡,而新加坡不征资本利得税。自 2025 年 12 月 31 日起(PMK 112/2025),享受协定税率须持股满 365 天,且新加坡公司须具备真实经济实质。
2026 年印尼企业所得税:22% 统一税率 (普华永道《全球税务概要》)。
无协定优惠时,向非居民派息预提 20% → 合计损失 37.6% 。
持股 ≥25% 的新加坡公司适用协定税率 10% → 合计 29.8% ,每 100 元到手 70.2 元 ,而非 62.4 元 。
无协定优惠退出:非上市印尼股权按转让总价 5% 缴税;经新加坡控股:协定第 13 条,征税权归新加坡,新加坡无资本利得税 。
2025 年 12 月 31 日起的条件:受益所有人、真实实质、持股 ≥365 天 ,付款前提交有效 DGT 表格。
VIDEO
在 YouTube 观看:Singapore Holding Company for Indonesia: Avoid a 37.6% Tax Leak (2026) (英文原声,附简体中文字幕)。完整文字稿见下文。
「新加坡+1」——以新加坡为总部,再在一个邻国设立运营公司——是东南亚创始人最常见的扩张模式,而印尼是最常见的「+1」。运营计划往往花了几个月准备,印尼公司上方的持股结构却常常无人细想,而它决定了创始人最终能留下多少利润。本文把三种结构并列比较,每个税率都注明日期与出处。
创始人直接持有印尼公司会怎样?
外国创始人个人持有印尼 PT (有限责任公司,外资公司通常称 PT PMA)股份时,利润到手前会被征两次税。第一,公司缴纳 22% 的企业所得税(普华永道《全球税务概要》印尼篇 ,2026 年 6 月 11 日审阅)。第二,剩余 78 元作为股息派给非居民股东时,除非税收协定降低税率,印尼按其所得税法第 26 条预提 20%(DFDL《新加坡–印尼税收协定指南》 ,2026 年 8 月 24 日更新)。
即 22 +(20% × 78)= 每 100 元利润缴 37.6 元 ,创始人只剩 62.4 元。退出时情况更糟:没有协定保护的非居民出售非上市印尼股权,须按转让总价 的 5% 缴纳终局税,无论是否盈利(DFDL,2026 年 8 月 24 日)。
新加坡–印尼税收协定改变了什么?
新加坡–印尼避免双重征税协定 (2020 年版本,2022 年 1 月 1 日起生效)限制印尼对新加坡居民股息的预提税率:收款方为持有印尼公司至少 25% 股本的公司时为 10%,其他情形(包括个人)为 15%(协定第 10 条;IRAS 协定清单 ;DFDL)。下表显示各结构下创始人实际到手的金额。
每 100 元印尼公司利润的税负,按持股结构比较(税率核实于 2026 年 9 月 22–25 日)
持股结构
印尼企业所得税
股息预提税
合计税负
创始人到手(每 100 元)
退出(股权转让)税负
创始人直接持有,无协定优惠
22.0(22%)
15.6(78 的 20%)
37.6% 62.4
转让总价的 5%
创始人直接持有,身为新加坡税务居民个人(协定 15%)
22.0(22%)
11.7(78 的 15%)
33.7% 66.3
协定第 13 条:多数股权转让由新加坡征税
新加坡控股公司持股 ≥25%(协定 10%)
22.0(22%)
7.8(78 的 10%)
29.8% 70.2
协定第 13 条+新加坡无资本利得税
资料来源:印尼企业所得税——普华永道 (2026 年 6 月 11 日审阅);股息与退出税率、协定第 10 与第 13 条、PMK 112/2025——DFDL (2026 年 8 月 24 日);新加坡免税——IRAS 。计算由 VIVOS 完成,按 100 元税前利润全额分配;协定税率须满足下文 PMK 112/2025 条件。
由直接持有改为新加坡控股,每 100 元利润多留下 7.8 元——70.2 元对 62.4 元,可分配现金增加 12.5%——这还未计入退出时的优势。
为什么新加坡不再对股息征税?
根据《所得税法》第 13(8) 条,新加坡税务居民公司收到的境外股息 在满足三项条件时免税:该股息在来源国已被征税;来源国企业所得税标准税率不低于 15%;税务长认可免税对公司有利(IRAS《公司收取境外收入》 )。印尼 22% 的标准税率满足 15% 门槛,因此 70.2 元汇回新加坡时不会再被征税。新加坡向股东派发股息也不征预提税。
退出时:转让总价 5% 对比协定第 13 条
新加坡–印尼协定第 13 条一般规定,股权转让收益只在转让方居民国征税。对新加坡控股公司而言,多数印尼股权转让的征税权归新加坡,而新加坡不征资本利得税。2025 年财政预算案将第 13W 条安全港规则自 2026 年 1 月 1 日起永久化:持有至少 20% 且满 24 个月的普通股,其出售收益不征税(2025 年预算案摘要,ACCA、BDO)。
有两项例外:土地富集型公司 (价值超过 50% 来自印尼不动产)的股权仍可能在印尼征税;印尼证券交易所上市股份适用另行规则(DFDL)。对贸易、服务或科技类企业而言,协定路径通常可完全免除「转让总价 5%」的退出税。
PMK 112/2025 在 2025 年 12 月 31 日改变了什么?
PMK 112/2025 ——印尼财政部长 2025 年第 112 号条例,规范税收协定的适用——于 2025 年底生效,收紧了申请协定优惠的每一个环节(DFDL ;RSM 印尼 )。要享受 10% 股息税率,新加坡公司须是股息的受益所有人、具备真实经济实质、持股满 365 天(含派息日)、通过统一的主要目的测试,并在付款前提交有效的居民身份证明(DGT 表格)。365 天规则同样适用于转让土地富集型公司股权并申请协定保护的卖方。
什么情况下新加坡控股公司帮不上忙?
控股公司不是万能外壳。以下情形无法取得协定税率或需另行计算:新加坡公司只是没有人员、没有董事会决策、没有商业理由的空壳;持股低于 25%(税率为 15% 而非 10%);派息时持股未满 365 天;印尼公司属于土地富集型;或印尼公司规模较小、实际税率低于 22%——营业额不超过 500 亿印尼盾的公司,部分收入可享 50% 税率减免(普华永道,2026 年 6 月 11 日审阅),计算结果会不同。
「新加坡+1」应如何排序?
顺序很重要,因为日后再调整已有的印尼持股,本身就可能构成应税股权转让。清晰的顺序是:先注册新加坡公司并赋予真实实质——真正做决策的居民董事、银行账户、账目与商业目的;再以新加坡公司作为持股至少 25% 的股东,从第一天起设立印尼 PT PMA;办理印尼税务登记并准备 DGT 表格;把首次派息安排在满 365 天之后。在新加坡保存能证明决策地点的董事会记录。
常见问题
没有协定优惠时,外国创始人收取印尼股息要缴多少税?
印尼对非居民股东的股息预提 20%,此前公司已缴 22% 企业所得税。每 100 元利润合计 22 + 15.6 = 37.6 元,到手 62.4 元(普华永道,2026 年 6 月 11 日;DFDL,2026 年 8 月 24 日)。
新加坡–印尼协定的股息税率是多少?
收款方为持有印尼公司至少 25% 股本的新加坡公司时为 10%,其他情形(包括个人)为 15%(2022 年 1 月 1 日生效协定第 10 条)。自 2025 年 12 月 31 日起,PMK 112/2025 另要求持股满 365 天、通过受益所有人与实质测试,并在付款前提交有效 DGT 表格。
新加坡会对印尼子公司的股息征税吗?
通常不会。依据新加坡《所得税法》第 13(8) 条,新加坡税务居民公司收到的境外股息,若已在来源国被征税、来源国标准企业税率不低于 15%(印尼为 22%),且税务长认可免税对公司有利,即可免税(IRAS)。
新加坡公司出售印尼股权要缴资本利得税吗?
多数情况下,协定第 13 条把征税权交给新加坡,而新加坡不征资本利得税;第 13W 条安全港(持股至少 20% 满 24 个月)自 2026 年 1 月 1 日起永久有效。例外为土地富集型印尼公司股权及印尼上市股份。无协定优惠时,印尼对非上市股权按转让总价 5% 征税。
PMK 112/2025 的 365 天规则是什么?
申请与持股门槛挂钩的协定股息税率(例如持股至少 25% 的新加坡公司适用的 10%)时,股份须已持有至少 365 天(含派息日)。转让土地富集型公司股权并申请协定保护的卖方同样适用(DFDL;RSM 印尼)。
空壳新加坡公司能否享受协定税率?
不能。PMK 112/2025 要求新加坡公司是具备真实经济实质的受益所有人,并通过主要目的测试。没有员工、没有本地决策、没有商业目的的空壳会被拒绝适用 10% 税率,改按 20% 国内税率征收。
视频文字稿
阅读完整文字稿(中文译文)
直接持有印尼公司,每一元利润在到手前最多有 37.6% 被拿走;通过新加坡控股公司持有,则降至 29.8%。我是 VIVOS 联合创始人 Ray Tay——带你算清楚。
代价高的结构:你个人持有印尼 PT 的股份。印尼对利润征 22% 企业所得税,派息时再预提 20%。合计 37.6%——每一元只剩 62 分。
而当你出售股权时,印尼可按转让总价征收 5%——无论是否盈利。
更好的结构:由新加坡控股公司持有至少 25%。根据 2022 年起生效的新加坡–印尼税收协定,预提税降至 10%——合计 29.8%——而新加坡对收到的股息免税。
对多数股权转让,协定把征税权交给新加坡,而新加坡不征资本利得税。两项条件:自 2025 年底起,股份须持有满 365 天,且新加坡公司须具备真实实质。空壳公司行不通。
VIVOS 为你设立具备实质的新加坡控股公司。欢迎预约免费咨询:vivos.com.sg。
本视频由 VIVOS 联合创始人 Ray Tay 的 AI 生成形象与声音呈现,内容由 VIVOS PTE. LTD. 撰写并核实;税率核实于 2026 年 9 月 22–25 日。仅供一般参考,不构成税务建议。
正在设立新加坡控股公司?
VIVOS PTE. LTD. 为你注册新加坡控股公司,并负责其公司秘书、会计与税务合规,从第一天起就具备协定所要求的实质。欢迎在 vivos.com.sg/contact-us 预约免费咨询,或通过 WhatsApp +65 9366 9399 联系我们。英文原文:Do You Need a Singapore Holding Company for Indonesia?
仅供一般参考,不构成税务或法律建议。协定优惠取决于受益所有权、实质、持股期限及有效 DGT 表格;具体情况因人而异。VIVOS PTE. LTD. — ACRA 注册申报代理 FA20240323 · MOM 职业介绍所执照 24S2425。