Long-Term Visit Pass for Parents in Singapore: Who Qualifies? (2026)

Ray Tay
Employment Pass holders can bring their parents to Singapore on a Long-Term Visit Pass only if they earn a fixed monthly salary of at least…
Published: 23 October 2026 · Reviewed by Ray Tay, Co-Founder & Managing Director, VIVOS PTE. LTD. (ACRA Filing Agent FA20240323 · MOM EA Licence 24S2425)
新加坡采用属地征税原则,海外收入原则上只有在“汇入或在新加坡收取”时才可能产生新加坡纳税义务。对新加坡税务居民公司而言,境外股息、境外分支机构利润和境外服务收入在满足三项法定条件时可以免税;不符合免税条件的收入,可通过避免双重征税协定或外国税收抵免减轻重复征税。对个人税务居民而言,汇入新加坡的海外收入一般免税,但通过新加坡合伙企业取得的除外。本文按照新加坡国内税务局(IRAS)现行指引,逐项说明海外收入汇回新加坡时的判断顺序、免税条件、申报要求和文件留存要点,供在新加坡设立公司的国际创业者和企业主参考。
新加坡财政部在2024年发布的说明中指出,各国对居民境外所得的征税方式分为全球征税制和属地征税制,新加坡属于后者的一种变体,即主要对来源于新加坡的收入以及汇入新加坡的境外收入征税(新加坡财政部关于海外业务与投资税务责任的说明)。同一份说明也明确,IRAS会通过定期审计以及与其他国家税务机关的信息交换,核查应税海外收入是否如实申报。
对于公司,IRAS的基本规则是:来源于新加坡或在新加坡产生的收入需要纳税,境外收入一般在汇入并在新加坡收取时需要纳税;如果境外收入本身源自在新加坡经营的贸易或业务,则其性质可能被视为新加坡来源收入,而非单纯的境外收入(IRAS:公司取得的境外收入)。因此,判断一笔海外收入汇回是否需要纳税,第一步并不是看汇款金额,而是确认收入的来源地。
收入来源地的判断取决于产生利润的经营活动在何处进行,例如合同在何处谈判、签署和履行,服务由何处的人员提供。若一家新加坡公司的核心团队、决策和执行均在新加坡,即使客户在海外、款项从海外支付,相关收入也可能被认定为新加坡来源收入,不适用境外收入的处理规则。反之,若公司在海外设有分支机构或常设机构并在当地实际开展业务,该部分利润才更有可能被视为境外来源。关于应税与非应税收入的一般划分,可参阅IRAS应税与非应税收入说明。
很多企业主认为,只要海外收入不进入新加坡银行账户,就不会产生纳税义务。这一理解并不完整。根据《所得税法》第10(25)条,以下三种情形均视为境外收入“在新加坡收取”(IRAS:公司取得的境外收入;另见国家税务总局《中国居民赴新加坡共和国投资税收指南》):
| 情形 | 具体表现 | 常见业务场景 |
|---|---|---|
| 汇入、转移或带入新加坡 | 通过银行汇款、内部资金划转或以其他方式将款项带入新加坡 | 境外子公司派息至新加坡控股公司账户 |
| 用于偿还新加坡业务债务 | 以境外资金直接支付与新加坡贸易或业务相关的负债 | 用境外账户资金支付新加坡供应商货款或新加坡办公室租金 |
| 购买动产并运入新加坡 | 在海外以境外收入购置设备、原材料等有形动产后进口至新加坡 | 用海外利润采购生产设备并运至新加坡工厂 |
反过来,若境外收入留在海外再投资,未以上述任何方式进入新加坡,则在汇入之前一般不产生新加坡纳税义务;待相关资产出售且所得汇入新加坡时,才需要重新评估税务处理。这意味着“汇回时点”本身就是税务规划的一部分:企业可以根据资金需求、来源地税率和免税条件,安排境外利润何时、以何种形式进入新加坡。
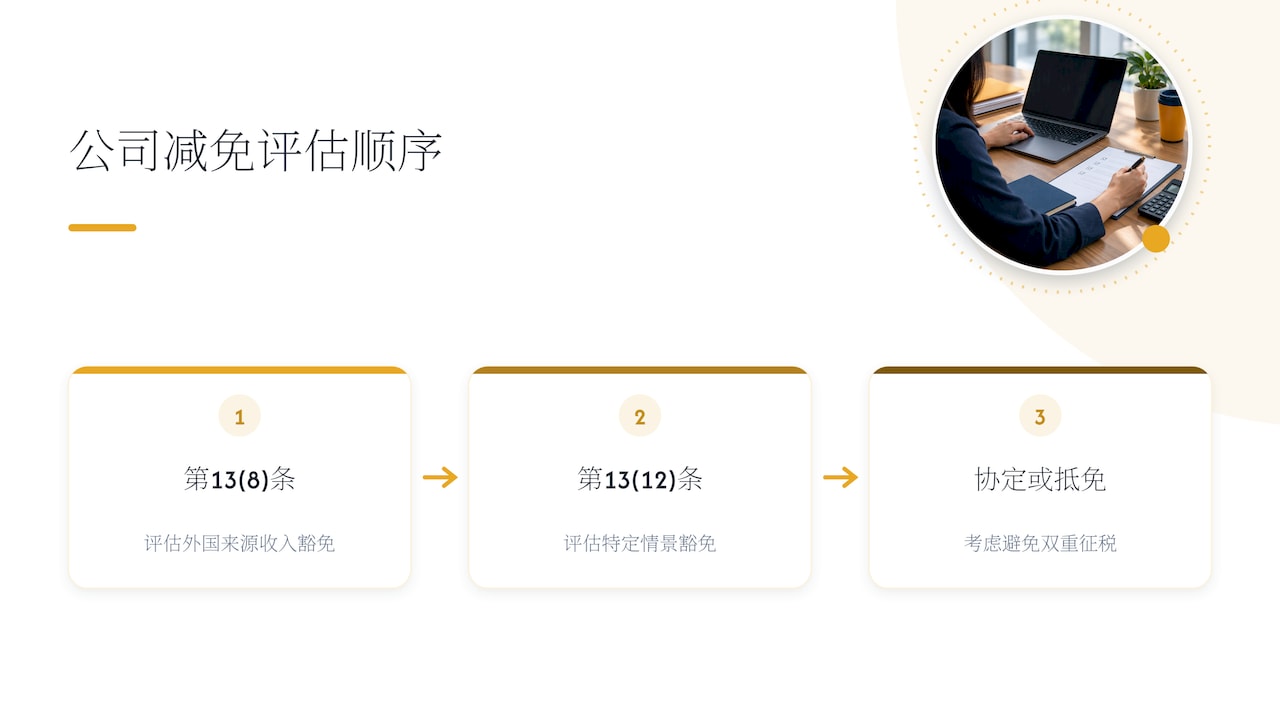
确认某笔收入属于境外来源、且已经或将要“在新加坡收取”之后,下一步是判断其能否免税或减税。新加坡公司常用的路径有三条,适用顺序通常是先看第13(8)条外国来源收入豁免,再看第13(12)条特定情景豁免,最后考虑避免双重征税协定或外国税收抵免。
根据IRAS发布的外国来源收入免税电子税务指南(第三版),自2003年6月1日起,特定居民纳税人收取的以下三类收入,在满足全部条件时免税:
三项条件须同时满足(IRAS:公司取得的境外收入):
| 条件 | 含义 | 实务要点 |
|---|---|---|
| 已纳税条件(subject to tax) | 该笔收入已在来源地被征税 | 实际税率可以低于标题税率;因在当地开展实质性业务获得税收优惠而免税的,通常也可视为满足此条件 |
| 标题税率不低于15% | 收入在新加坡收取时,来源地最高企业所得税标题税率至少为15% | 以收款当时的税率为准,来源地税制调整后需重新核实 |
| 免税有利条件 | 税务局长认为免税对该居民公司有利 | 通常在前两项满足时成立,但仍需在申报中提供完整资料 |
需要注意两个容易误判的细节。其一,标题税率指的是来源地法定最高企业所得税率,而非该笔收入实际承担的税率。一家境外子公司若因当地优惠只缴纳了较低税款,只要当地标题税率达到15%且已纳税条件成立,其派息仍可能免税。其二,标题税率以“收取时点”为准。若来源地在收入产生之后、汇回之前调低税率,汇回时的判断结果可能不同,因此大额派息前应重新核对来源地现行税率。
若境外收入来自股息,境外子公司层面的分配程序同样需要合规。新加坡公司自身向股东分配利润的流程与税务处理,可参阅新加坡公司红利分配的合规流程。
不满足第13(8)条条件的特定境外收入,可能仍可依据第13(12)条申请豁免。IRAS的第13(12)条免税电子税务指南.pdf)列出了可获豁免的具体情景和条件,主要要求包括:汇入新加坡的特定境外收入已经纳税,以及在收取时来源地的标题税率达到规定水平。国家税务总局也曾报道,新加坡于2024年6月10日发布了该指南的第十版(国家税务总局:新加坡更新特定境外来源收入免税电子税务指南)。
程序方面,第13(12)条要求纳税人主动申报。对于2014评税年度及以后收取的收入,纳税人须在首次收取该收入并申请豁免的评税年度报税截止日或之前提交声明表;此后同一来源的同类收入再次汇入时,无需重复提交。错过首次申报时点,可能导致该年度的豁免无法顺利获批。
若境外收入既不符合第13(8)条也不符合第13(12)条,就需要在新加坡纳税,此时可以考虑两类减免:
外国税收抵免的核心前提有两个:申请人是新加坡税务居民,且同一笔收入确已在境外缴税。公司若尚未取得新加坡税务居民身份(通常与公司的管理和控制地有关),协定和抵免可能都无法适用,因此在架构设计阶段就应确认董事会决策的实际地点。
新加坡长期不对资本利得征税,但自2024年1月1日起,《所得税法》第10L条确立了境外来源处置收益征税机制,特定情形下出售或处置境外资产所获收益在汇入新加坡时需要纳税(IRAS:经济实质要求)。该机制主要针对属于跨国“相关集团”且在新加坡缺乏足够经济实质的实体,IRAS同时提供经济实质充足性的预先裁定。
对于计划出售海外子公司股权、海外房产或其他境外资产并将所得汇回新加坡的集团,应在交易前评估三点:本公司是否属于相关集团成员;本公司在新加坡是否有足够的人员、场所和管理活动;相关资产是否适用排除情形。仅设立“空壳”控股公司、在新加坡没有实质运营的架构,在第10L条下的风险明显高于从前。
个人与公司的规则差异较大。IRAS明确,个人税务居民在新加坡收取的海外收入,包括存入新加坡银行账户的海外收入,一般不需纳税,也无需在报税表中申报;例外是通过新加坡合伙企业取得的海外收入(IRAS:来自海外的收入)。
需要区分的是,在新加坡工作所得的收入无论支付方位于何处,都属于新加坡收入并需纳税(IRAS:确定个人税务居民身份)。此外,新加坡的免税待遇不影响个人在其他国家的纳税义务。例如,中国税务居民取得的境外所得,仍需按中国个人所得税规定处理,新加坡免税并不等于中国免税。持有双重身份或在两地均有居所的个人,应分别确认自己在每个司法管辖区的税务居民身份,必要时咨询两地的注册税务师。
以下顺序适用于大多数新加坡公司在安排海外收入汇回时的内部审核:
在IRAS审计中,免税能否成立往往取决于文件是否完整。根据IRAS的说明,申请免税时需在报税资料中提供收入的性质和金额、来源地、来源地标题税率以及已在当地纳税的证明;若因当地税收优惠而免税,需保留优惠证书等证明文件(IRAS:公司取得的境外收入)。建议按每笔汇回建立独立档案,至少包括:
声明表、优惠证书和股息凭证等文件须至少保存5年。新加坡公司账簿记录的一般保存期限与起算方式,可参阅新加坡账簿保存期限的5年规则。
以下为说明规则而设的假设情景,不对应任何真实客户。
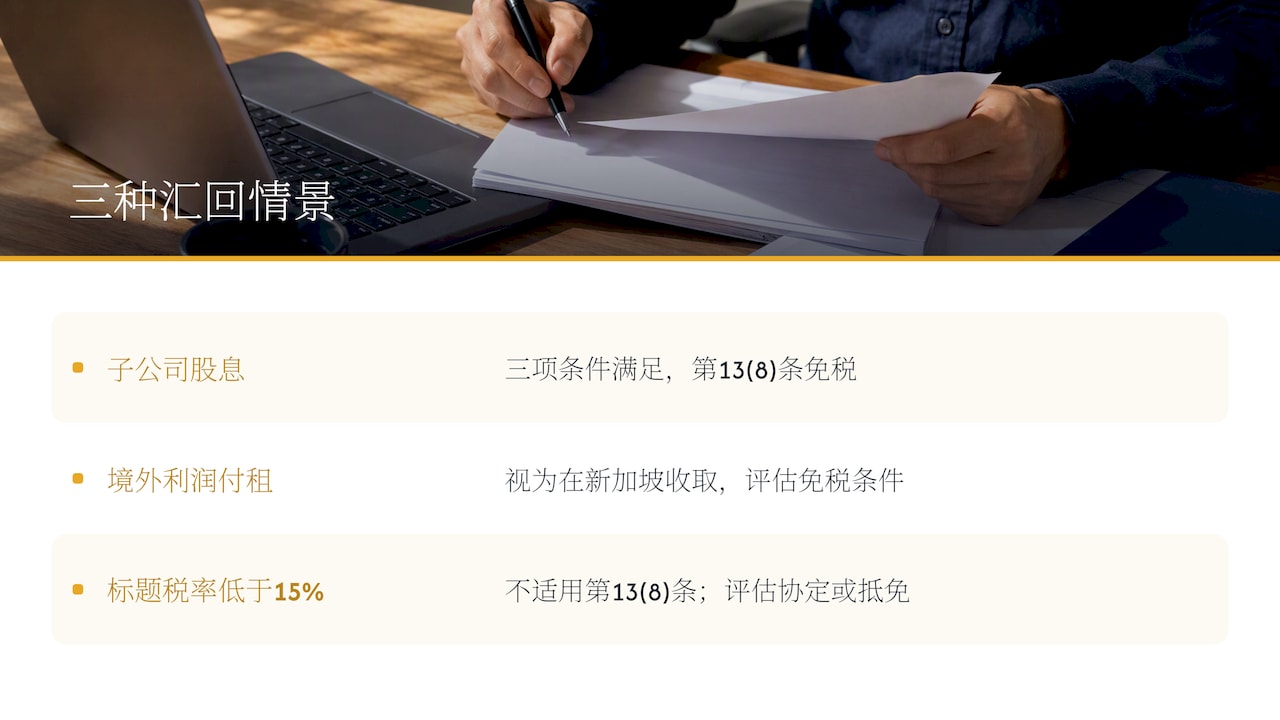
情景一:控股公司收取子公司股息。 一家新加坡控股公司持有甲国子公司,甲国标题税率高于15%,子公司已在当地缴纳企业所得税。子公司派息汇入新加坡时,三项条件均可满足,股息可按第13(8)条免税,控股公司需在申报中披露相关资料并保留完税证明。
情景二:用境外利润支付新加坡租金。 一家新加坡公司在乙国分支机构取得利润,未汇回新加坡账户,而是直接从乙国账户支付新加坡办公室租金。根据第10(25)条,这笔资金已视为在新加坡收取,需要评估分支机构利润是否符合免税条件。
情景三:来源地标题税率低于15%。 一家新加坡公司从丙国客户取得服务收入,并已在丙国缴税,但丙国标题税率低于15%。该收入不符合第13(8)条,汇入后需在新加坡纳税,公司可评估是否适用新新与丙国之间的协定或外国税收抵免,以避免同一笔收入承担两次税负。
在协助国际创业者设立和管理新加坡公司的过程中,我们观察到,海外收入汇回的问题很少出在税率本身,而是出在三个环节:收入来源地在业务开展之初就没有界定清楚;汇回之前没有核实来源地当时的标题税率;完税证明和派息文件在审计时才开始补齐。这三个环节都可以在汇回之前完成,成本远低于事后补救。
因此,我们建议客户把海外收入汇回视为年度税务规划的一部分,而不是一次单纯的资金调拨。具体做法是在每个财年开始时,列出预计汇回的收入类别、来源地和时点,提前确认适用条款和所需文件,并将新加坡公司的董事会决策、会计记录与境外实体的纳税记录保持一致。对于持有多国子公司的集团,第10L条实施后,新加坡实体的经济实质应与架构设计同步考虑,而不是在出售资产时才评估。我们的团队成员均有创业背景,直接参与客户事务,不经中间层级转手,目的是让每一项建议都清晰、可执行,并经得起IRAS的核查。
— Ray
VIVOS为在新加坡、马来西亚、香港和阿联酋经营的企业提供税务规划、会计与企业秘书服务,可协助企业梳理境外收入来源、评估第13(8)条和第13(12)条适用性、准备申报资料并维护完整的账簿记录。具体服务内容可参阅新加坡税务规划与架构设计;日常会计服务每月S$250起,企业秘书服务每年S$800起,完整价格见VIVOS服务价格。关于新加坡境外来源收入的英文说明,也可参阅Foreign Sourced Income in Singapore。
不一定。根据第10(25)条,用境外资金偿还新加坡业务债务,或用境外收入购买动产并运入新加坡,同样视为在新加坡收取。只有真正留在海外、未以任何方式进入新加坡的境外收入,才暂不产生新加坡纳税义务。
可以,但有前提。若当地免税是因为在该国开展实质性业务而获得的税收优惠,通常可视为满足已纳税条件。公司需要保留优惠证书、官方函件等文件,以便向IRAS证明。
不需要。对于2014评税年度及以后收取的收入,在首次收取并申请豁免的评税年度报税截止日或之前提交即可。此后同一来源的同类收入再次汇入时,无需重复提交。
对新加坡个人税务居民而言,汇入新加坡的海外收入一般免税,也无需在报税表中申报,通过新加坡合伙企业取得的收入除外。但这只涉及新加坡税务,若个人同时是其他国家的税务居民,仍需按该国规定处理境外所得。
 2 January, 2025
 2 January, 2025
Employment Pass holders can bring their parents to Singapore on a Long-Term Visit Pass only if they earn a fixed monthly salary of at least…
Since 9 June 2025, a nominee director acting by way of business in Singapore must be arranged by an ACRA-registered corporate service provider.