8 item checklist: Singapore compilation report for foreign founders

Ray Tay
Singapore compilation report explained for foreign founders. Includes an 8 item preparation checklist, filing timeline, S$10M small‑company test, costs,...
Published: 9 October 2026
我们公司必须在财年结束后3个月内提交预估应纳税收入(ECI),并在每年11月30日前通过 myTax Portal 提交年度申报表。申报表分为 Form C、Form C‑S 与 Form C‑S (Lite) 三种,具体选用哪一种取决于公司年收入与税务状况。提交需要 Singpass 或经授权的 Corppass Approver 账号,税款则按 Notice of Assessment(NOA)上注明的到期日支付,通常为 NOA 发出后1个月内。
简述:
- 休眠公司除非获 IRAS 豁免,否则仍须申报;连续亏损也不能免报,亏损可结转抵扣未来应税收入。
- 公司须在 NOA 发出后 1 个月内缴税;提出异议不影响付款义务,申诉则须在 2 个月内提交。
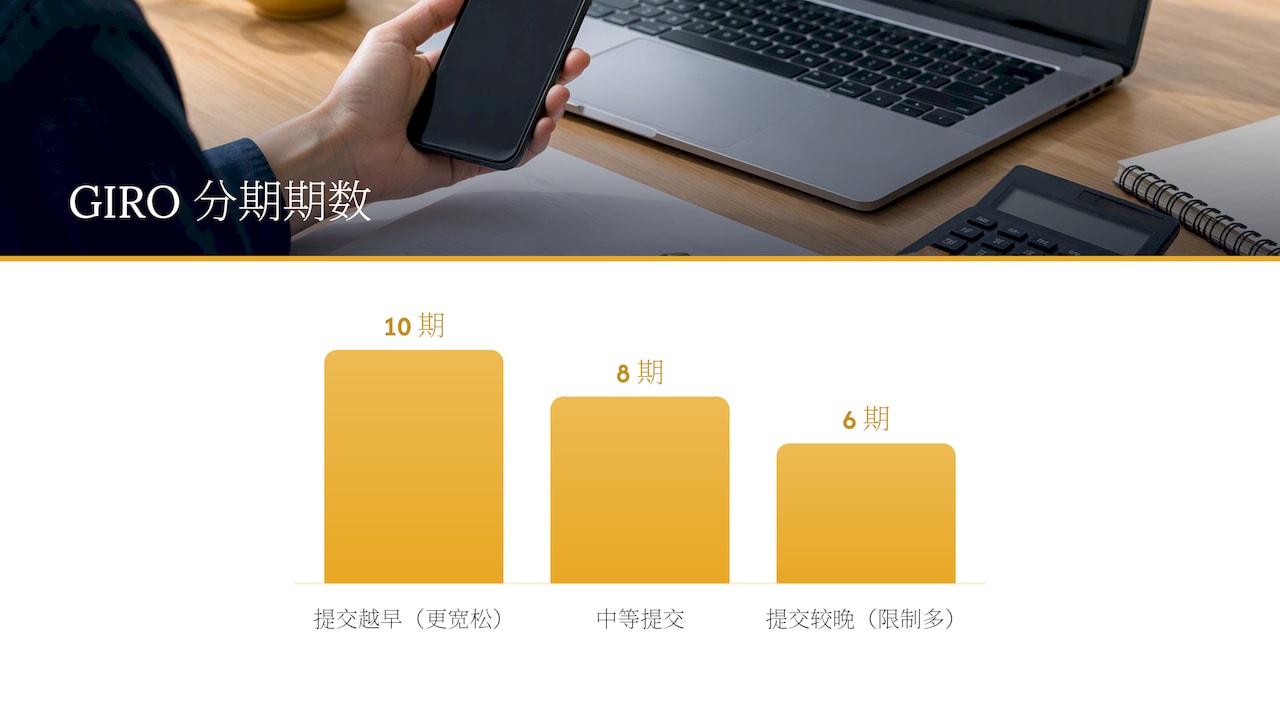
- ECI 越早提交,GIRO 通常可安排更多分期;纸本申请最长需处理 3 周,临近截止日申请可能赶不上首期扣款。
- 逾期申报最高可罚 S$5,000;发现旧申报错误时,公司应在 IRAS 启动调查前及时自愿披露。
新加坡企业所得税申报围绕两个核心时间点运作:财务年度结束日(FYE)决定了评税年度(YA),而评税年度决定了申报截止日。举例来说,若公司财务年度于2025年12月31日结束,这笔收入对应的评税年度是2026年,申报截止日通常落在2026年11月30日。
ECI 的计算方式不同,它不依赖评税年度划分,而是直接以财务年度结束日为起点,要求在财年结束后3个月内提交。承接上例,若 FYE 为12月31日,ECI 须在次年3月31日前完成提交。
常见的时间换算错误集中在以下几个场景:
三种申报表对应不同规模与复杂度的公司,选错表格是申报延误的常见原因。IRAS 明确规定,年收入不超过 S$5,000,000 的公司才具备使用 Form C‑S 的资格,且公司须按17%的企业所得税基本税率计税,没有境外收入免税或集团减免等特殊安排。
三种表格的区别如下:
休眠公司(Dormant Company)通常仍须每年申报,除非已获得 IRAS 豁免;连年亏损的公司同样须按期提交,亏损额可用于结转抵扣未来应纳税收入,这一安排需要在税务计算表中清楚列示。
myTax Portal 是提交全部企业所得税表格的唯一在线入口,登录前必须确认账号权限配置正确。多数延误并非源于会计数据本身,而是因为提交人未获得正确的系统授权。
申报流程大致按以下顺序进行:
IRAS 的 Form C 用户手册列出了每一页的必填标签与常见附件要求,适合在首次申报前逐项核对。部分使用兼容会计软件的公司可通过 Seamless Filing from Software(SFFS)直接对接申报,启用后在特定评税年度内可享有自动延长的提交宽限。
专业提示: 在每年9月前确认 Corppass Approver 人选未变更,避免因人员离职导致提交环节卡在审批阶段。
NOA 发出后,公司须在1个月内完成缴税,这一期限是硬性规定,即便公司对评税结果提出异议,也不能据此延迟付款。
GIRO 是 IRAS 推荐的缴税方式,分期期数与 ECI 提交时间直接挂钩:提交越早,可争取的分期安排越宽松。
纸本 GIRO 申请的处理时间可长达3周,这意味着临近截止日才递交纸本申请很可能无法赶上首期扣款,财务人员应优先选择 eGIRO 在线渠道。
逾期申报或不申报属于违反《所得税法》的行为,IRAS 可处以最高 S$5,000 的复合罚款,情节严重时还可能面临进一步的法律后果。
对评税结果有异议的公司同样受时限约束:
VDP 的核心前提是披露必须及时、准确且出于公司自发行为,而非在 IRAS 已启动调查之后才补交。
新加坡法律要求公司保留商业记录至少5年,涉及的文件包括原始凭证、银行对账单、合同与税务计算工作表,这些记录是申报时自证数字准确性的基础。
支出性质的判定同样影响税务结果:
在正式提交前逐项核对以下事项,能有效降低因系统或文件问题被退回的风险:
专业提示: 将每年的申报检查清单保存为模板,次年只需更新财务数据,可大幅缩短准备时间。
在协助客户处理新加坡公司税务申报的过程中,我们发现延误的根源很少是财务数字本身,更多出在系统权限与时间管理上。提前配置好 Corppass Approver,并与负责税务的团队或代理预留沟通窗口,往往比临近截止日才处理账目更能降低风险。
另一个常被低估的选择是,一旦发现历史申报存在错误,主动提交 Voluntary Disclosure 通常比被动等待税务审查更有利。等待往往意味着失去争取从宽处理的主动权。
— Ray
如果您希望把 ECI 计算、表格选择、Corppass 权限设置与 GIRO 分期安排交给专业团队处理,我们的税务服务涵盖申报代理、记账整理与税务争议协助。
我们建议在截止日前至少提前六到八周联系服务团队,留出足够时间完成权限配置、资料核对与 Approver 审批,避免最后一周因系统或银行处理时间不足而延误。除了税务代理,我们也提供公司秘书与记账合规服务,帮助公司把申报所需的财务报表与支持文件在平时就准备到位。查看我们的服务定价了解具体安排,或直接联系我们获取针对公司情况的报价。
ECI 须在财年结束后3个月内提交,年度申报表(Form C/C‑S/C‑S Lite)的法定截止日通常为每年11月30日。两个日期分别计算,不可混淆。
Form C‑S 适用于年收入不超过S$5,000,000且结构简单的公司,填报字段较少。超出该门槛或情况复杂的公司须使用完整的 Form C,并提交详细的财务报表与税务计算表。
逾期申报或不申报可能面临最高S$5,000的复合罚款,情节严重者还可能面临进一步的法律程序。及时提交或主动沟通是避免处罚的关键。
公司须在NOA发出后1个月内完成付款,即便公司打算提出异议,这一付款义务依然适用,不会因异议而延后。
公司可通过Voluntary Disclosure Programme主动披露并更正错误,只要披露及时、准确且出于自发行为,通常能获得比被动接受税务审查更有利的处理结果。
 2 January, 2025
 2 January, 2025
Singapore compilation report explained for foreign founders. Includes an 8 item preparation checklist, filing timeline, S$10M small‑company test, costs,...
Foreign founders: why a company seal is optional in Singapore since 2017, how Section 41B lets you sign deeds, and practical remote signing workflows.