Singapore MVL: 12 Month Solvency Test for Foreign Founders

Ray Tay
Learn how foreign founders can close a solvent Singapore company through an MVL, meet ACRA and IRAS filing deadlines, and complete a clean handover.
Published: 15 October 2026 · Reviewed by Ray Tay, Co-Founder & Managing Director, VIVOS PTE. LTD. (ACRA Filing Agent FA20240323 · MOM EA Licence 24S2425)
在新加坡,公司只能以可分配利润(包括历年留存收益)向股东派发股息,关于股东层面的个人所得税处理,应结合具体情况确认,新加坡一般也不对股息征收预提税。董事会在宣布分红前必须完成偿付能力判断并保留书面记录,若涉及境外来源股息,还需满足额外的申报与豁免条件。
简述:
- 无可分配利润仍批准分红的董事,最高可被罚款 5,000 新元或监禁 12 个月,并须对公司债权人承担赔偿责任。
- 董事会应核实分红后的偿债能力,并书面记录判断依据、检查日期和财务数据,以备日后查验。
- 现金股息会直接减少公司现金;股票红利须登记新股,资产股息还需估值和过户,账簿应记明日期、金额及利润来源。
- 预计收到境外股息前几周,应联系税务顾问核对第 13(9) 条条件,并备妥境外完税证明和税务居住证明,申请豁免或抵免。
公司可以选择不同形式派发股息,每种形式在会计处理与现金流影响上各不相同。
从批准主体看,中期股息与期末股息的批准程序应依据公司章程及具体情况确认。无论采用哪种形式,公司都需要在账务上清晰记录分配日期、金额与对应的利润来源,以便日后核查。
新加坡的股息分配受到明确的法律约束,核心依据是《公司法》第403条。该条文规定,公司只能以利润支付股息,这里的利润并不局限于当年度的净利润,还可以包括此前年度积累下来、尚未分配的留存收益。
如果董事在公司并无可分配利润的情况下仍然批准发放股息,后果相当严重。根据该条文,相关董事可能面临最高5,000新元罚款或最长12个月监禁,并且需要对公司债权人承担赔偿责任,这意味着一旦公司日后无力偿债,债权人可以直接追究批准违规分红的董事个人责任。
在实务中,董事会应当完成以下偿付能力检查并留存证据:
专业提示: 在董事会决议中明确写入"经核实公司具备偿付能力"这一句,并附上支持该判断的财务数据摘要,能在日后被质疑时提供有力证据。
从决定分红到实际付款,董事会和公司秘书通常需要按以下顺序完成工作:
整个流程中,任何一环缺失书面记录,都可能在日后公司重组、股权转让或税务稽查时造成麻烦,因此公司秘书的同步存档角色十分关键。
新加坡实行单级企业税制,公司层面已就利润缴纳企业所得税后,派发给股东的股息在股东手中通常无须再次缴纳个人所得税。这一制度设计的目的是避免利润被重复征税,也是新加坡公司架构相对简洁的原因之一。
根据IRAS 的说明,股息支付通常不属于需要缴纳预提税的范畴,这意味着无论股东是本地居民还是非居民,公司在支付股息时一般无须预先扣缴税款。
一个关键事实: IRAS 明确指出股息支付通常无须缴纳预提税,这也是许多国际投资人选择新加坡作为控股架构所在地的原因之一。
不过,当公司收到的是境外来源的股息收入,情况会更复杂一些。根据IRAS 关于境外收入的指引,在满足特定条件时,比如该笔收入已在境外缴纳过税款,并符合《所得税法》第13(9)条规定的条件,境外来源股息可以申请豁免或抵免,避免在新加坡被二次征税。申请这类豁免通常需要提供境外完税证明、税务居住证明等文件。
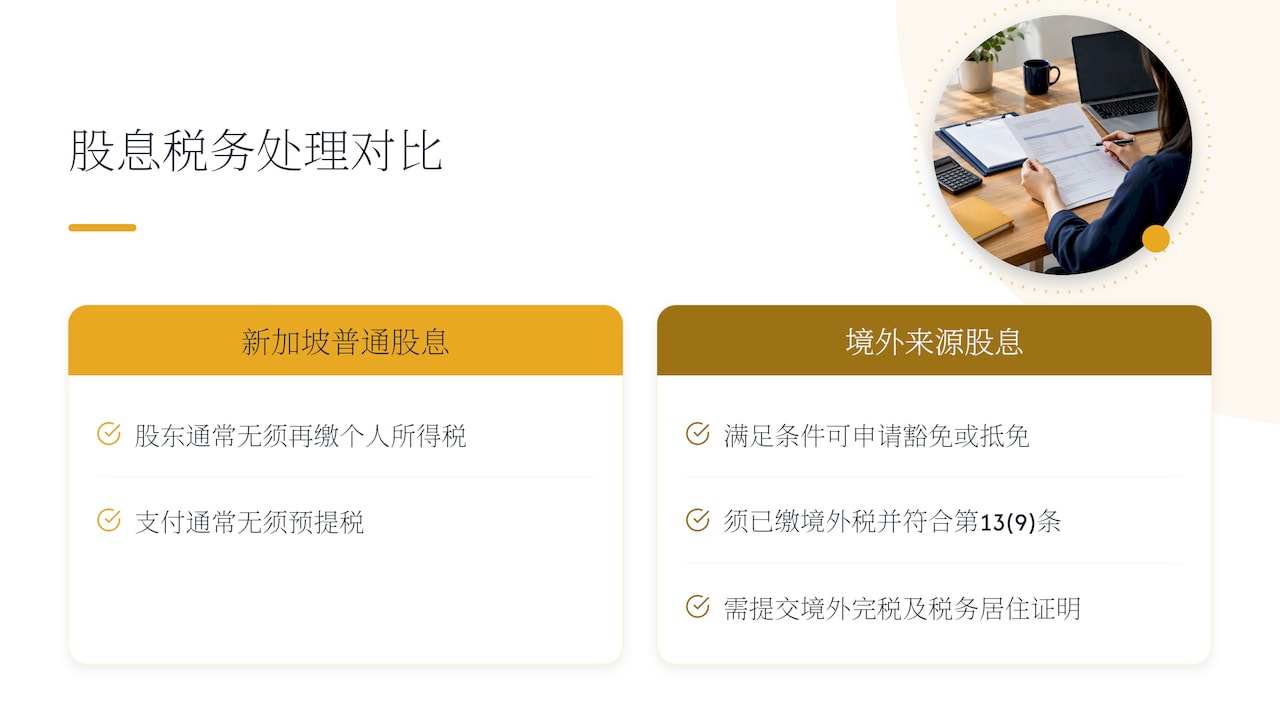
考虑到这类申报涉及的文件准备周期较长,我们建议在预计收到境外股息的前几周就与税务顾问沟通,提前确认所需材料清单,避免在分红时间点临近时才发现证明文件不齐全。
将前面的法律与税务要点转化为可执行步骤,能帮助公司秘书与董事会少走弯路。
专业提示: 把这十项整理成固定模板,每次分红时直接套用填写,能显著降低遗漏书面记录的风险。
《公司法》第403条是股息分配的核心法律依据,规定分红必须以利润为限,违者董事需承担刑事与民事责任。
许多公司把分红当作单一的财务动作,但真正稳健的做法是把它纳入整体的税务规划与增长节奏中通盘考虑。一次仓促的分红决定,可能让公司在扩张期资金吃紧,也可能因为偿付能力判断不充分而给董事带来个人责任风险。
我们认为,良好的公司秘书流程和完整的会议记录,往往比事后补救更能降低合规风险。尤其当股东结构涉及境外主体时,税务与资金安排应该在分红决议之前就进入讨论,而不是等到付款前才匆忙核对文件。
— Ray
分红涉及的会计核对、决议起草与税务判断,往往比想象中耗时,尤其是公司日常运营繁忙、缺乏专职财务团队时更是如此。我们的团队为新加坡本地及国际创业者提供支持,能够让董事会把精力放在业务决策上。
如果你的公司正面临跨境股东分红、资产股息过户,或是现金流偏紧需要专业判断的情况,我们的服务与定价页面列有当前价格,并可联系我们的团队获取针对性建议。
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
股息的股东层面税务处理应结合具体情况确认。本地与非居民股东的税务处理可能有所不同。
不能。根据《公司法》第403条,股息只能以公司利润为限支付,若在无利润情况下发放,相关董事可能面临最高5,000新元罚款或最长12个月监禁,并需对债权人承担赔偿责任。
中期股息和期末股息的审批程序应依据公司章程及具体情况确认。办理时可准备财务报表与书面决议作为支持材料。
根据IRAS 关于境外收入的指引,在该笔收入已于境外缴税并符合第13(9)条相关条件时,可以申请豁免或抵免,避免重复征税,但需要提供境外完税证明等材料。
根据IRAS 的说明,股息支付通常不属于需要扣缴预提税的范畴,无论股东是本地居民还是非居民,公司一般都无须预先扣税。
 2 January, 2025
 2 January, 2025
Learn how foreign founders can close a solvent Singapore company through an MVL, meet ACRA and IRAS filing deadlines, and complete a clean handover.
A Singapore company runs on its financial year end: ECI within 3 months, the ACRA annual return within 7 months for a non-listed company, and…
了解新加坡商业许可如何按行业判定,注册后用 GoBusiness 查询牌照要求,并掌握餐饮、按摩、进出口审批及场地合规要点,避免申请受阻。