新加坡海外收入汇回:2026年公司与个人的纳税规则与免税条件

Ray Tay
海外收入汇回新加坡何时需纳税?本文解析第10(25)条“汇入”定义、第13(8)条三项免税条件、外国税收抵免、第10L条及文件留存要求。
Published: 24 October 2026 · Reviewed by Ray Tay, Co-Founder & Managing Director, VIVOS PTE. LTD. (ACRA Filing Agent FA20240323 · MOM EA Licence 24S2425)
对大多数在新加坡成立的初创公司和中小企业来说,会计外包通常是成本更低、合规风险更小的安排。等到交易量大、需要每天处理财务事务,或管理层需要随时调用财务人员时,聘请内部会计才更划算。两种模式真正的区别不在于“谁来记账”,而在于总成本、专业深度、控制权和业务连续性这四个方面。另外有一点无论选哪种都不会变:依照新加坡法规,账簿保存、财务报表编制和向ACRA及IRAS申报的法律责任始终由公司及其董事承担。下文按这四个方面逐一比较,并给出判断标准、费用核算方法和切换步骤。
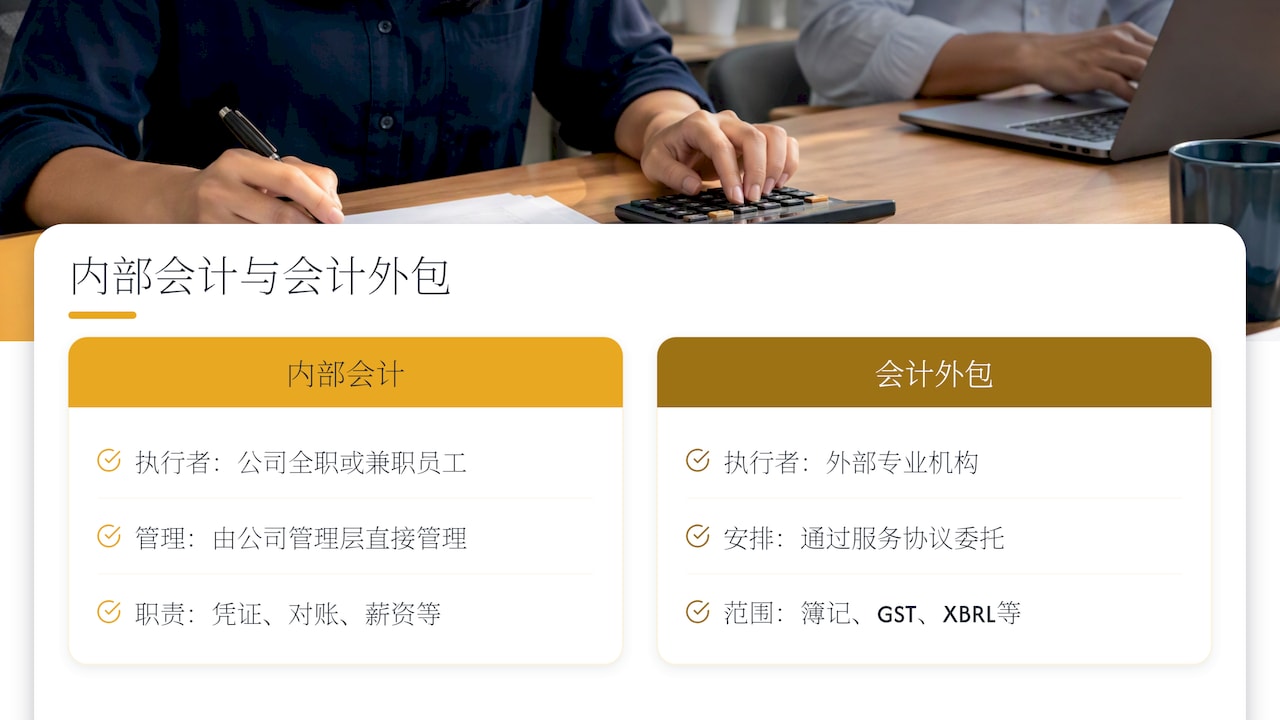
内部会计是指公司直接聘请全职或兼职员工负责财务工作,一般包括录入凭证、核对银行、处理应收应付、发放薪资、编制管理报表,有时也包括准备年度财务报表和税务资料。员工在公司内部工作,由管理层直接管理。
会计外包是指公司通过服务协议,把部分或全部会计职能交给外部专业机构。新加坡常见的外包范围有:簿记与银行对账、月度或季度管理报表、薪资处理、GST申报、年度财务报表编制(含XBRL)、企业所得税计算与申报、配合审计,以及与企业秘书服务配套的ACRA年度申报。
中文搜索结果中经常出现的“内账与外账”是另一个概念。在新加坡的法规框架下,公司只有一套必须真实、完整的账簿。本文讨论的是由谁、以什么方式来维护这套账簿,不涉及任何“两套账”的做法。同样,“内部审计外包”属于审计职能的安排,和日常会计工作不是一回事。
在比较成本之前,先要弄清楚两种模式都必须完成的法定工作。这些工作量决定了公司实际需要多少会计能力。
根据IRAS对公司账簿保存的要求,公司必须妥善记录财务交易,并将原始凭证、会计记录与明细表、银行对账单等资料保存至少5年。已注册GST的企业还需遵守GST记录保存规定/basics-of-gst/invoicing-price-display-and-record-keeping/keeping-records):所有记录自会计期间结束起至少保存5年,否则无法支持GST申报,并可能被处以罚款。保存期的起算点和管理账的处理方式,可参考《新加坡账簿保存期限:5年规则与起算点》。
需要强调的是,把会计工作交给外部机构,并不能免除公司的责任。如果外包方未能妥善保存记录,被追究的仍然是公司和董事。所以采用外包模式的公司,也应定期审阅外包方提交的资料。
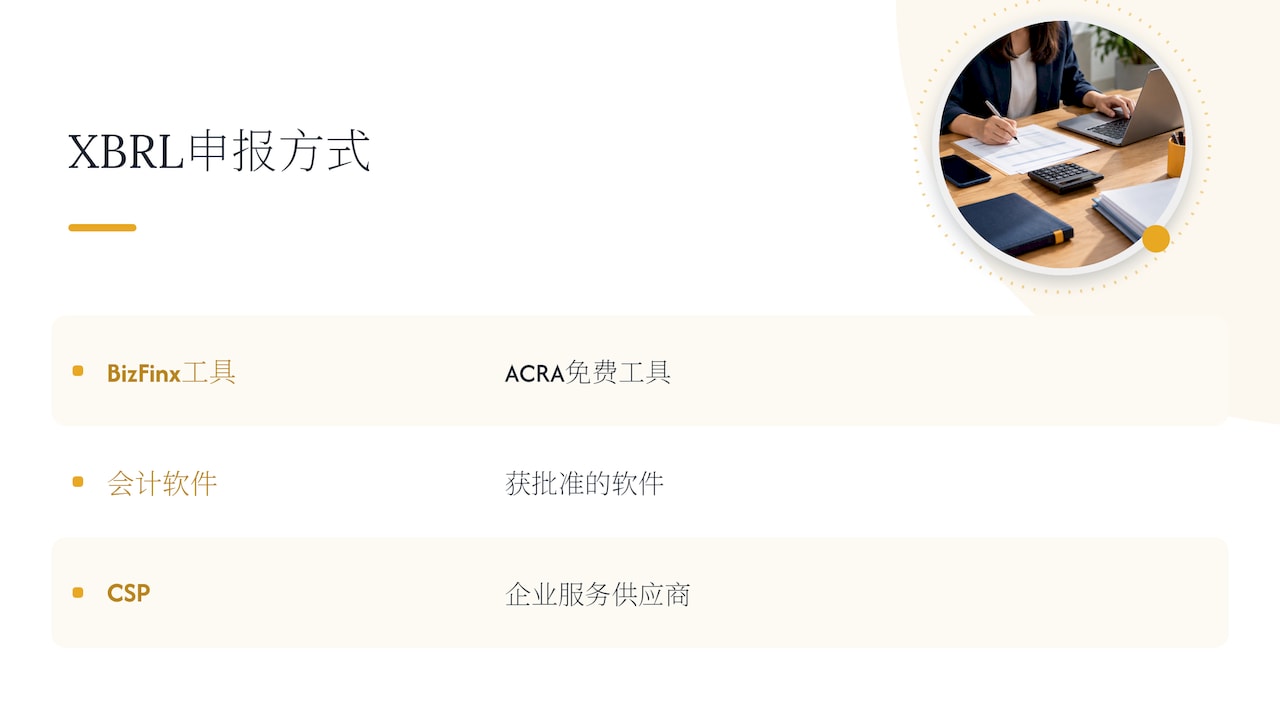
根据ACRA关于财务报表编制与申报的规定,除符合条件的休眠公司外,所有在新加坡注册的公司都必须编制财务报表,并在未获豁免的情况下向ACRA提交。逾期申报的罚款最高可达S$600。对需要以XBRL格式申报的公司,ACRA列出了三种编制方式:使用免费的BizFinx工具、使用获批准的会计软件,或委托企业服务供应商(CSP)。
技术上最难的一步,是把公司的会计科目逐项对应到ACRA分类标准(taxonomy)。该标准以新加坡会计准则和《1967年公司法》的披露要求为基础,是封闭式分类,不能自行新增项目。如果内部会计没有做过XBRL映射,公司往往要在申报截止日前临时找外部机构帮忙。科目设计如果一开始就考虑到这一点,后续映射会顺利很多,详见《新加坡会计科目表:设计原则与ACRA映射》。各国中小企业编制年度报表的逻辑大体相近,年度财务报表编制指南可以帮助理解报表结构和编制顺序,但新加坡公司的申报细节应以ACRA规定为准。
公司每年还要完成估计应税收入(ECI)申报和企业所得税申报。已注册GST的企业需要按期提交GST申报表。这些工作涉及税务调整、免税计划的适用和可扣除费用的判断,对专业知识的要求明显高于日常簿记。完整的时间安排可参考《新加坡公司税申报流程:2026年完整时间表》。
很多企业主比较时,只拿内部会计的月薪去对比外包的月费,这样会低估内部模式的真实成本。ACCA与PwC的财务职能效能调查指出,内部财务职能的总成本包括人员、培训、系统和管理投入,不能只看直接薪资。
| 成本项目 | 内部会计 | 会计外包 |
|---|---|---|
| 薪资或服务费 | 固定月薪,另加花红和调薪 | 按服务范围约定的月费或年费 |
| CPF及福利 | 雇主须为公民和永久居民员工缴纳CPF,另有医疗、假期等福利 | 不适用 |
| 招聘与流失 | 招聘费用、试用期、离职交接空档 | 由服务机构负责人员安排 |
| 培训与法规更新 | 需持续投入,以跟上IRAS、ACRA的规定变化 | 包含在服务机构的专业能力中 |
| 会计软件 | 公司自行购买和维护 | 通常由服务机构使用或协助配置 |
| XBRL与税务申报 | 能力不足时需另外付费外包 | 可纳入同一服务范围 |
| 管理时间 | 管理层需要审阅、督导、安排工作 | 主要用于定期审阅报告 |
| 外籍员工 | 如需聘请外籍会计,涉及工作准证申请和相关成本 | 不适用 |
下面的数字只用来说明计算方法,是假设值,不代表市场薪资水平。假设一家公司打算聘请一名月薪S$4,500的会计:
对交易量不大的初创公司来说,这样算出来的结果通常是外包更省。交易量增长到一名会计需要全职处理日常事务时,内部模式在单位成本上才开始显出优势。
成本之外,以下几个方面往往才是决定性因素。
| 比较维度 | 内部会计 | 会计外包 |
|---|---|---|
| 控制权与可及性 | 高,员工在公司内,可以随时沟通 | 中,按约定的周期和渠道沟通 |
| 专业覆盖面 | 取决于一名或少数几名员工的经验 | 团队覆盖簿记、报表、税务、XBRL等多个领域 |
| 法规更新 | 靠员工自学和培训 | 服务机构本身要持续跟进规定变化 |
| 人员流动风险 | 员工离职或长假时工作可能中断 | 由服务机构安排替代人员 |
| 内部控制 | 单人负责时,职责分离较难做到 | 外部人员参与,形成一定的审阅机制 |
| 扩展弹性 | 增加人手需要重新招聘 | 可按业务规模调整服务范围 |
| 对业务的了解 | 深,长期在公司内部 | 需要时间熟悉,靠资料和沟通补足 |
ACCA针对新加坡专业会计服务市场需求的研究(2022)指出,新加坡企业面对技术变革、海外扩张、成本上升和竞争加剧,需要借助外部意见来补充内部能力。这说明外包不只是为了省钱,也是公司用来补足专业能力的一种方式。
很多成长期公司会采用混合安排:由内部行政或会计助理负责收集单据、处理付款和基础录入,外部专业团队负责月结、银行对账审阅、GST申报、年度财务报表、XBRL映射和企业所得税申报。这样公司保留了日常控制权,又不用为了偶尔出现的高难度工作聘请高薪人员。另一个好处是,内部人员和外部团队分开负责不同环节,自然形成职责分离。
无论从内部会计转为外包,还是反过来,交接质量都会直接影响下一次申报。建议按以下顺序进行:
我们接触的国际创业者,大多在公司成立初期就面临这个选择。我们的看法是:公司成立后的前一两年,最重要的是账簿从第一天起就正确、完整,能满足IRAS和ACRA的要求,而不是急着建立内部财务部门。会计科目设计不当、单据缺失或XBRL映射出错,事后补救的成本通常远高于一开始就做好。
我们团队成员都是创业者出身,清楚创始人最需要的是明确的答案,而不是模糊的建议。所以我们建议先算清总成本,再按业务实际交易量决定模式,并且在服务协议中写明责任分工。公司成长到需要内部财务人员时,规范的外包账簿也能让交接更顺利。外包与内部会计并不对立,关键是在每个阶段让合适的人做合适的工作,同时由董事保持监督。
— Ray
如果您的新加坡公司准备把会计工作外包,VIVOS提供簿记与合规服务、法定账目合规服务、薪资管理,以及税务与GST申报服务。按官网公布的价格,会计服务每月S$250起,企业秘书服务每年S$800起。具体报价视交易量和服务范围而定,详见VIVOS收费标准。想进一步了解企业服务供应商如何同时处理税务申报与会计工作,可参阅《通过CSP处理新加坡税务申报与会计》。
需要。按IRAS和ACRA的规定,账簿保存、财务报表编制和按时申报的法律责任都在公司及其董事身上,外包不会转移这份责任。董事应定期审阅外包方提交的报告,并确认原始凭证保存完整。
可以。ACRA提供免费的BizFinx工具,公司也可以使用获批准的会计软件。不过把会计科目映射到ACRA分类标准需要专业知识,没有经验的公司通常会委托企业服务供应商处理,以免在截止日前出错。
要看交易量和服务范围。内部会计的总成本包括薪资、CPF、福利、培训、软件和管理时间,交易量有限的初创公司选择外包通常更划算。日常交易量足以支撑全职岗位时,内部模式的单位成本会降低。
管理层不在本地的公司,一般更适合外包,或者采用以外包为主的混合模式。这样申报日期、IRAS和ACRA的沟通以及年度报表编制都有本地专业团队跟进,创始人只需定期审阅报告并提供单据。
 2 January, 2025
 2 January, 2025
海外收入汇回新加坡何时需纳税?本文解析第10(25)条“汇入”定义、第13(8)条三项免税条件、外国税收抵免、第10L条及文件留存要求。
Employment Pass holders can bring their parents to Singapore on a Long-Term Visit Pass only if they earn a fixed monthly salary of at least…