新加坡会计科目表:设计原则、ACRA映射与XBRL申报指南
Published: 4 October 2026 · Reviewed by Ray Tay, Co-Founder & Managing Director, VIVOS PTE. LTD. (ACRA Filing Agent FA20240323 · MOM EA Licence 24S2425)
会计科目表必须依据适用的新加坡财务报告准则设计,并预留映射到 ACRA taxonomy 的字段,这样才能在提交 XBRL 时顺利通过验证,同时满足 IRAS 的合规要求。大多数申报失败并非出在准则选择上,而是出在科目与 taxonomy 元素的映射环节。此外,公司还需确保会计记录至少保存 5 年,并让年度财务报表与 XBRL 申报文本保持完全一致。
简述:
- 会计科目表的映射到ACRA taxonomy元素需基于专业判断,避免机械套用“其他”类别,确保申报数据的准确性。
- 规模较小或非公众问责公司可选择使用简化版SFRS,建议提前检视科目表以避免临时调整。
- 科目表设计应包括资产、负债、权益、收入、费用五大类,细分子科目以符合税务与申报要求,便于后续映射。
- 公司必须保存会计记录至少五年,且年度财务报表要与XBRL申报文本保持一致,确保合规。
- 建议建立一份标准化的“科目到taxonomy”映射表,随着公司变化持续更新,从源头降低申报错误。
目录
- 会计科目表在财务报表编制中的作用
- 新加坡适用的财务报告框架:SFRS与SFRS for Small Entities
- 与ACRA taxonomy的映射关系:常见错误与BizFinx实务
- 会计科目表设计实务:面向新加坡公司的结构建议
- 年度申报准备:记录保存、时间表与豁免情况
- VIVOS的实操建议与可用资源
- 关于科目表与合规申报的编辑观察
- 如果需要科目表与XBRL申报方面的支持
- 常见问题
- 来源
会计科目表在财务报表编制中的作用
会计科目表是企业记账系统的骨架,通常按科目组、核算科目、明细科目三级划分。资产、负债、权益类科目对应资产负债表,收入与费用类科目对应损益表,而现金及现金等价物的变动则需要单独归集以支撑现金流量表的编制。
科目表的设计直接决定后续申报的难易程度。编制良好的科目表能让每一笔交易自动落入正确的报表行项,减少月末调整的工作量。我们在为客户梳理账目时发现,科目表混乱往往源于早期记账时图方便,把不同性质的费用归并到同一科目。
科目表承担两种不同但同样重要的职能:
- 对内支撑管理分析与预算编制,帮助管理层追踪成本结构。
- 对外支撑年度报表、ACRA申报与IRAS税务计算,确保数据可追溯、可核验。
新加坡适用的财务报告框架:SFRS与SFRS for Small Entities
新加坡公司在编制财务报表前,首先要确定适用哪套会计准则。公众问责实体(如上市公司、金融机构)必须采用新加坡财务报告准则(SFRS),而规模较小、不具公众问责性的公司可以选择采用简化版准则。
判断标准主要看公司规模与是否具有公众问责性:
- 具有公众问责性的实体(如上市公司、银行)必须使用完整版SFRS。
- 不具公众问责性且满足规模门槛的公司可选用SFRS for Small Entities,披露要求相对精简。
- 两套准则在费用披露颗粒度、合并报表口径上存在实质差异,科目表设计需提前对齐。
专业提示: 新加坡会计准则理事会(ASC)发布的SFRS for Small Entities第三版将于2027年1月1日起对相关报告期生效,建议提前检视科目表结构,避免临时调整。
与ACRA taxonomy的映射关系:常见错误与BizFinx实务
把会计科目准确映射到ACRA taxonomy元素,是整个XBRL申报流程中最容易出错的环节。许多公司把映射当作机械的数据搬运工作,而实际上它需要会计人员基于科目性质做出判断。
映射方式主要有四种:
- 一对一映射:单一科目直接对应单一taxonomy元素,是最理想也最容易验证的情形。
- 多对一映射(many-to-one):若干性质相近的科目合并对应同一个taxonomy元素。
- 一对多映射(one-to-many):单一科目的余额需要拆分到多个taxonomy元素中。
- 映射到"Others":当确实找不到贴切的元素时才使用,且必须附加脚注说明具体内容。
ACRA的映射指引明确要求采用最贴近实际的"best-fit"原则,而不是图省事把大量科目塞进"Others"类别。提交财务报表时,公司可以通过BizFinx门户自行准备、使用获批的会计软件直接生成,或者委托企业服务提供商代为处理,三种路径都需要在上传前完成同样的校验步骤:核对金额单位、确认合并范围、检查附注文本块与报表正文是否一致。
ACRA的提示页面列出了申报中最常见的校验错误,包括货币单位标记不一致、金额四舍五入处理不当、现金流量表字段缺项,以及披露格式与模板要求不符。提交前逐项核对这些细节,能大幅降低被退回修改的概率。
会计科目表设计实务:面向新加坡公司的结构建议
一张便于后续映射的科目表,通常会按照资产、负债、权益、收入、费用五大类展开,并在每一类下进一步细分。
实用的科目分组建议包括:
- 资产类区分流动与非流动,分别列出应收账款、存货、固定资产及其累计折旧。
- 负债类区分应付账款、应计费用与递延项目,并单独列出与税务相关的应付科目。
- 员工薪酬费用应拆分为基本工资、雇主公积金(CPF)、技能发展基金(SDL)与外籍劳工税(FWL),而不是合并为单一"薪酬"科目。
拆分薪酬相关科目并非形式主义。税务申报时,IRAS通常要求企业能够清楚拆解各项雇员支出,以便核对可扣除项目与加回调整,合并记账会在核对环节带来额外的返工。
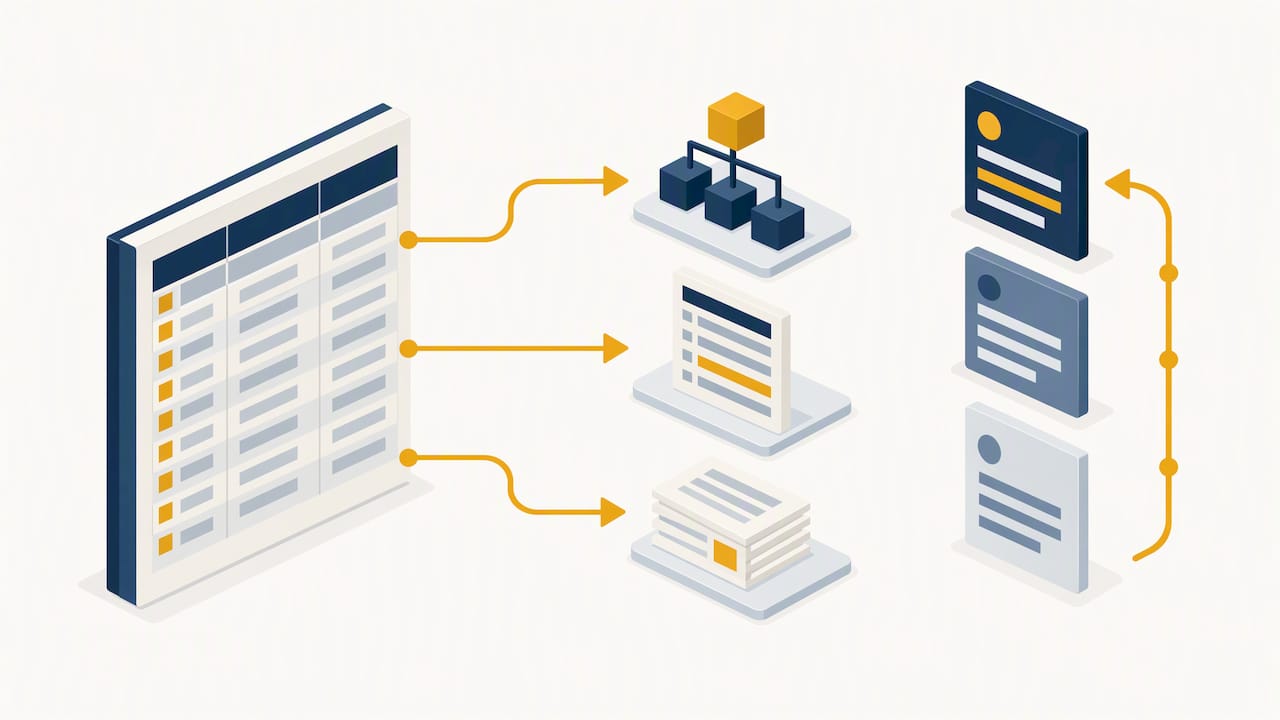
为便于后续申报,建议在科目表中额外加入三个辅助字段:对应的taxonomy代码、报表行类型标注,以及用于记录"Others"映射说明的脚注列。同时应建立版本控制机制,每次科目调整都保留变更记录,方便跨年度比对。
年度申报准备:记录保存、时间表与豁免情况
进入申报环节前,企业需要确认几项硬性要求,避免临近截止日期时手忙脚乱。
- 按照IRAS的记录保存要求,公司必须保留会计记录及相关原始凭证至少5年,期限按相关的评估年度(Year of Assessment)计算。
- 确认申报模板类型:多数公司适用Full XBRL或Simplified XBRL,而符合条件的具清偿能力的豁免私人公司(Solvent EPC)可以豁免提交,但仍可自愿提交以保持透明度。
- 按时间表推进:先完成年度股东大会(AGM)财务报表定稿,再将数据映射并上传至BizFinx,整个流程通常需要预留出年报提交窗口期内的缓冲时间。
把这三步提前规划进财务日历,比等到临近截止日才处理映射问题要稳妥得多。
VIVOS的实操建议与可用资源
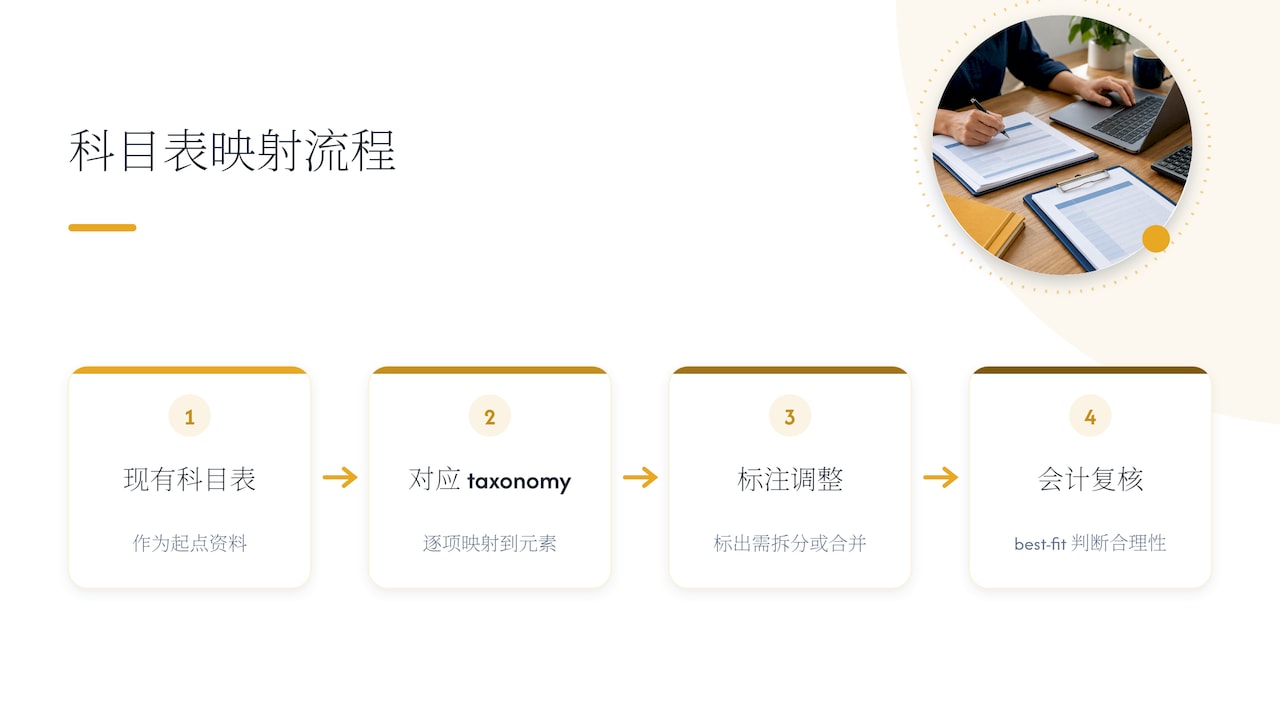
我们在处理科目表定制与XBRL编制时,通常从一张初始映射表开始:把现有科目逐一对应到taxonomy元素,标注哪些需要拆分、哪些可以合并,再交由负责会计复核best-fit判断是否合理。
交付内容一般包括科目编码范例、XBRL验证清单,以及一份简短的内部培训材料,方便财务团队日后自行维护科目表。我们的会计与合规服务也提供这类定制支持。
着手前,建议准备好AGM财务报表、固定资产明细表、工资明细与银行对账单这几项材料,有了这些基础数据,映射与校验的效率会明显提高。对想要更系统了解新加坡会计与税务操作的读者,我们整理的新加坡税务与会计指南也可以作为延伸参考。
关于科目表与合规申报的编辑观察
行业内普遍把会计科目表的设计当作一次性工作,做完就归档不再理会。这种想法低估了准则更新与业务变化带来的持续影响。科目表应当被视为随公司成长不断调整的活文档,尤其是在跨境经营、融资结构变化或准则版本切换时期。
被低估的另一点是映射工作的性质。很多企业主以为映射只是把会计软件里的科目名称套进ACRA的模板,实际上这是一项需要会计专业判断的工作:判断哪个taxonomy元素最贴切,判断什么时候真的需要用到"Others",判断拆分是否会让报表失真。把映射当作数据录入外包给缺乏准则知识的人员处理,是我们见过申报返工最常见的根源。
如果只能优先做好一件事,我们建议把精力放在建立一张标准化的"科目到taxonomy"映射表上,并在每次科目变更时同步更新这张表。这比任何事后补救的校验清单都更能从源头降低错误率。
— Ray
如果需要科目表与XBRL申报方面的支持
设计科目表、完成ACRA映射并顺利通过XBRL验证,往往需要同时具备会计判断与申报实务经验。我们的记账与合规服务涵盖从日常记账到申报的流程,XBRL编制服务则专门处理映射与上传环节。
首次接洽时,准备好现有科目表、最近一期财务报表和公司基本信息,能帮助我们更快给出报价与落地计划。具体服务范围与套餐可以在我们的定价页面查看。
常见问题
新加坡会计科目表必须包含哪些基本科目分类?
一张完整的科目表至少应包含资产、负债、权益、收入、费用五大类,并在资产与负债下进一步区分流动与非流动项目。员工薪酬相关费用建议单独拆分出CPF、SDL、FWL等子科目,方便后续税务核对与ACRA映射。
SFRS与SFRS for Small Entities该如何选择?
是否适用取决于公司是否具有公众问责性以及规模是否符合门槛,具公众问责性的实体必须采用完整版SFRS,其他合规规模的公司可选用披露要求更精简的SFRS for Small Entities。SFRS for Small Entities第三版将于2027年1月1日起对相关报告期生效,企业应提前核对科目表是否需要调整。
ACRA taxonomy映射中最常见的错误是什么?
最常见的错误是把本该拆分或归类到具体元素的科目,图省事统一塞进"Others"类别,而没有按照ACRA的best-fit原则逐项判断。其他高频问题还包括货币单位标记不一致、金额四舍五入错误,以及现金流量表字段缺失。
会计记录需要保存多久才符合IRAS要求?
按照IRAS的记录保存要求,公司必须保留会计记录及相关原始凭证至少五年以上,期限按相关的评估年度计算,不满足这一要求可能影响税务核查结果。
哪些公司可以豁免提交XBRL财务报表?
符合条件的具清偿能力的豁免私人公司(Solvent EPC)可以豁免提交XBRL格式的财务报表,但仍可以选择自愿提交以提升透明度,具体适用范围应以ACRA官方页面的说明为准。
来源
- Mapping items to the ACRA taxonomy | ACRA
- Record keeping requirements | IRAS
- Singapore Financial Reporting Standards for Small Entities | ASC
推荐
相关指南
Most Popular
 2 January, 2025
Why Singapore Comes Into Action For Chinese Companies
 2 January, 2025
Malaysia’s Budget 2025: What The Dividend Tax Means For You
Recents Blogs

Singapore MVL: 12 Month Solvency Test for Foreign Founders

Learn how foreign founders can close a solvent Singapore company through an MVL, meet ACRA and IRAS filing deadlines, and complete a clean handover.
Singapore Compliance Calendar When You Also Run an Overseas Company (2026)
A Singapore company runs on its financial year end: ECI within 3 months, the ACRA annual return within 7 months for a non-listed company, and…