Avoid Shortfalls: 13 week Cash Flow Forecasting for Singapore Founders

Ray Tay
13 week template and 12 month projection for Singapore founders. Covers GST, CPF, payroll, overseas capital timing, and bank assumptions.
Published: 2 October 2026 · Reviewed by Ray Tay, Co-Founder & Managing Director, VIVOS PTE. LTD. (ACRA Filing Agent FA20240323 · MOM EA Licence 24S2425)
GST 是一种多阶段增值税,企业在每个供应链环节都能就进项税进行抵扣。SST 则是单阶段税,通常不允许进项抵扣,税负会在特定环节一次性计入最终售价。对企业而言,这意味着 GST 更依赖发票链与会计抵扣流程,而 SST 更依赖对计税点和适用税率的准确判断。
简述:
- 除非企业流程完善,否则在GST转SST过程中,抵扣和发票管理的复杂性可能导致合规风险增加。
- SST不提供进项抵扣,导致企业在定价和库存成本核算上需额外谨慎;而GST则依赖完整的发票链条和会计抵扣。
- 经济活动中,商品销售多采用GST体系,跨境数字服务和长供应链企业更易遇到合规难题。
- 企业应及时核查注册门槛和合同条款,避免因税制转换引发的补税或处罚风险。
- 专业税务咨询对复杂跨境交易、多环节操作尤其重要,提前布局能有效降低合规成本。
两种税制在设计逻辑上几乎是两种不同的思路,企业在跨境运营时需要分别对待。
这四个维度决定了企业在两种税制下需要调整的会计与合同实务完全不同。
GST 的核心是多阶段征税加进项税抵扣。企业在采购环节支付的税款(进项税)可以用来抵消其销售环节应缴的税款(销项税),最终只就增值部分净额纳税。这种机制让税负在供应链中保持相对中性,减少了重复征税的问题。
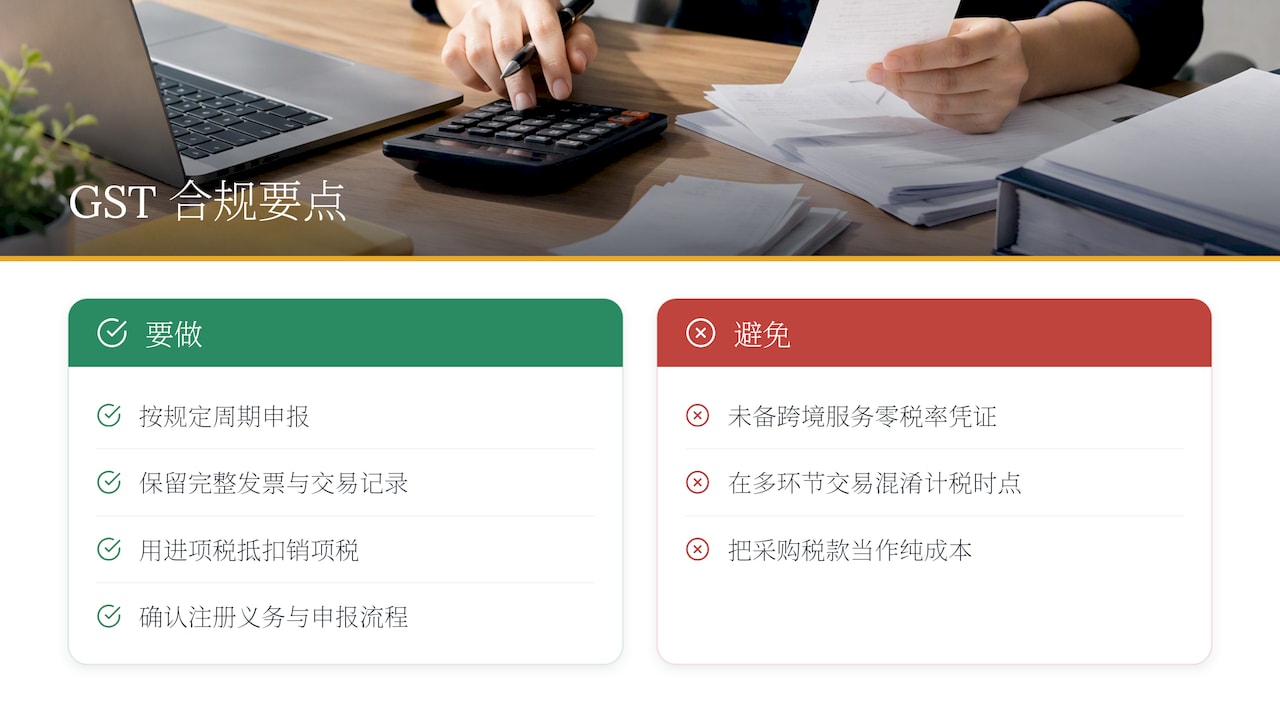
企业需要按规定周期申报,并保留完整的发票与交易记录,作为进项税抵扣的凭证。对于现金流而言,进项可抵扣意味着企业不必把采购环节的税款视为纯成本,这在资本密集型或供应链较长的行业中尤其重要。
常见的合规误区包括:对跨境服务适用零税率时缺乏充分的凭证支持,或在多环节交易中混淆了计税时点。企业如果需要协助判断注册义务与申报流程,可以参考 GST 注册与申报服务 的具体安排。
马来西亚的 SST 由销售税与服务税两个独立税种组成,二者分别适用于不同类型的交易,且通常只在供应链的单一环节征收,不存在逐级抵扣的机制。销售税一般适用于应税商品的制造或进口环节,服务税则适用于特定类别的应税服务提供。
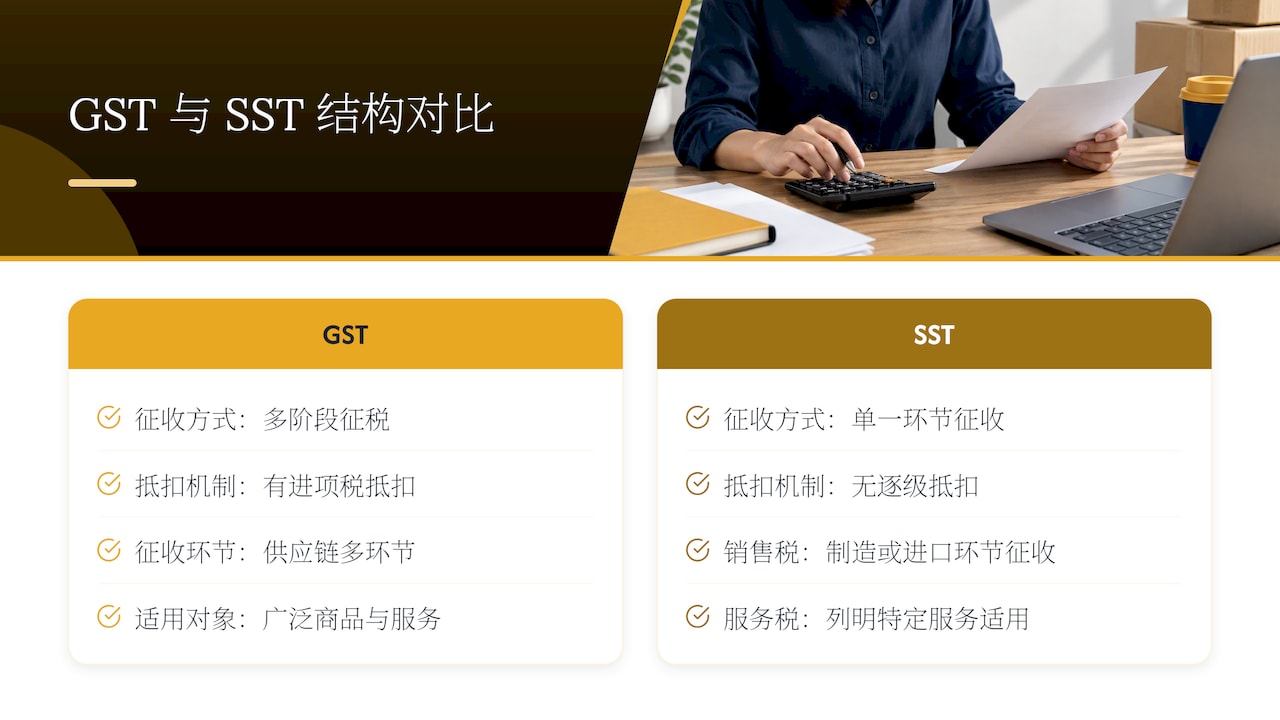
由于没有进项抵扣,企业在计算最终售价时需要把税款直接计入成本,这会让价格对终端消费者更敏感。注册门槛和应税类别的判断是企业最容易疏忽的环节,尤其是服务类企业,因为服务税只适用于列明的特定服务类别,而非所有服务提供者都需要注册。
企业在 SST 框架下运营时,发票上通常不需要像 GST 那样详细列示进项税额,但仍需清楚标注适用税率与计税依据,以应对税务机关的后续核查。
同一笔交易在两种税制下的处理方式可能完全不同,下面用几个典型场景说明差异。
行业对比显示,GST 的应税范围通常更广,但伴随抵扣机制;SST 的范围较窄,却会在终端销售价格上体现得更直接。这种差异要求企业在定价策略和合同条款中分别对待。
把理论转化为具体行动,是企业财务负责人最需要的一步。
专业提示: 在切换税制或开展跨境交易前,先核对合同中的税务责任条款,避免因计税点判断错误而产生补税风险。
企业若尚未建立自动化的发票抓取与记录保存流程,在两种税制之间转换时最容易出现漏洞,这也是多数稽查案例的共同起点。
在以下几种情形下,企业应尽快寻求专业税务顾问的协助:跨境交易结构复杂、销售额逐渐逼近注册门槛,或即将面临税务稽查。
合同与发票条款的调整同样重要。建议在合同中明确标注税务责任方、适用税号以及零税率或豁免的具体依据,避免事后争议。内部合规清单应包括供应商发票、进口单据与报关证明的归档流程,确保凭证链完整可追溯。
VIVOS 在新加坡提供 GST 咨询服务,协助企业评估注册义务、梳理发票流程并应对跨境合规问题。对于正在准备切换税制或扩展至新市场的企业,提前整理好凭证与合同条款,往往比事后补救更节省成本。
制造与分销型企业应优先关注进项抵扣的会计处理,服务型企业则需重点核查应税类别与注册门槛,数字服务提供商要特别留意跨境零税率的凭证要求。
三项可立即执行的检查:核对当前销售额是否接近注册门槛,确认发票模板是否符合现行要求,整理近期跨境交易的合同税务条款。
许多企业主误以为 GST 与 SST 只是税率不同,实际上两者的计税逻辑完全不同,这直接决定了发票设计与会计抵扣流程的差异。客户常问的一个问题是能否沿用同一套发票模板应对两种税制,答案往往是否定的,因为抵扣链条的存在与否会改变记录保存的要求。我的建议是,在业务扩展到新市场前,先把现有的发票与合同条款交给专业顾问核查一遍。
— Ray
企业在处理跨境税务问题时,最耗时的往往不是理解规则本身,而是把规则落实到发票、合同与申报流程中。提供一站式的税务与合规支持,帮助企业把理论转化为可执行的操作。
VIVOS 的相关服务包括:
如果企业正面临跨境税务判断上的不确定性,或需要重新梳理发票与合同条款,可以通过 税务服务页面 预约初步评估,了解具体的合规优先级。
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
不是。GST 是多阶段增值税,允许企业抵扣进项税;SST 通常是单阶段税,一般不提供进项抵扣机制。两者在计税逻辑和企业合规要求上存在本质差异。
GST 覆盖商品与服务的多个供应链环节并允许逐级抵扣,而服务税只是 SST 体系中的一部分,仅适用于特定类别的应税服务,且不涉及进项抵扣。企业需要根据自身业务类型判断适用哪一种税制下的规则。
马来西亚目前采用 SST,也就是销售税与服务税并行的单阶段税制,而非此前的 GST 体系。企业在与马来西亚相关方开展交易时,应按 SST 的规则处理发票与计税。
SST 的税负通常由最终消费者承担,因为税款在供应链的单一环节计入销售价格,不像 GST 那样在多个环节分摊。企业作为纳税义务人,需要在相应环节代为征收并申报。
 2 January, 2025
 2 January, 2025
13 week template and 12 month projection for Singapore founders. Covers GST, CPF, payroll, overseas capital timing, and bank assumptions.
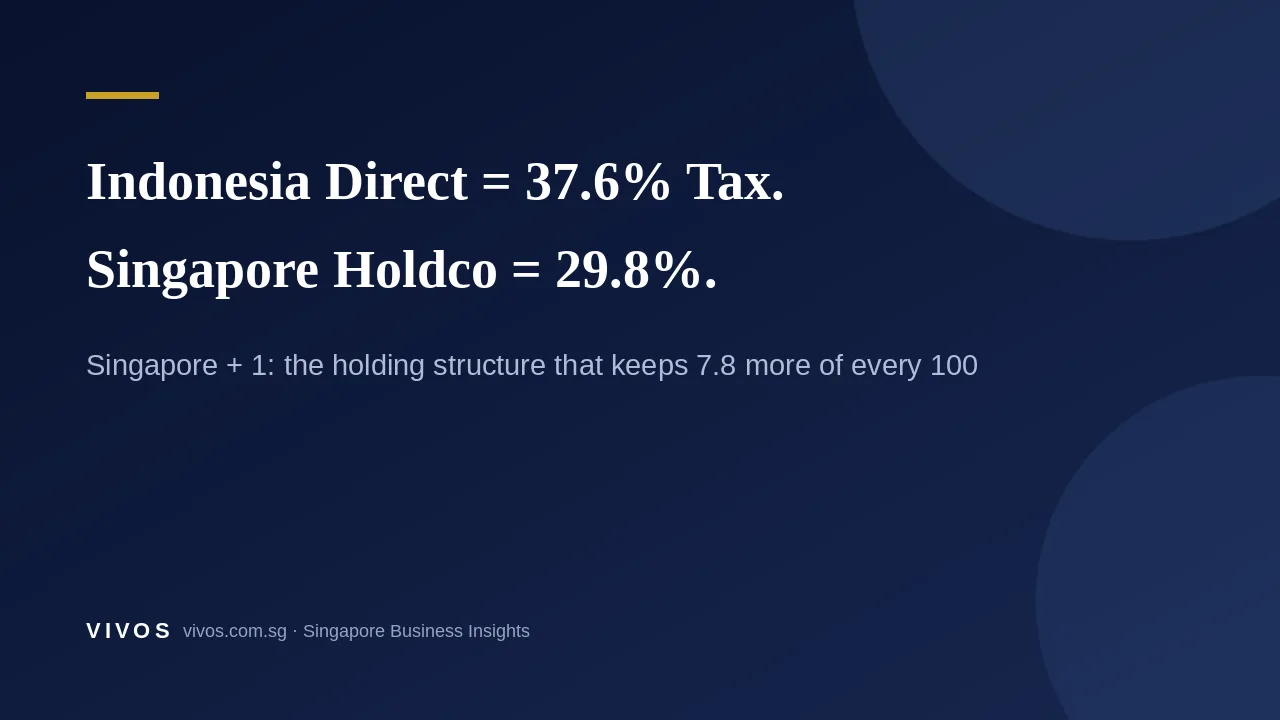
直接持有印尼公司:22%企业所得税+20%股息预提税=37.6%;通过持股≥25%的新加坡控股公司,协定税率10%,合计29.8%,且退出时印尼不征税。