Set Up a Singapore Company Without Visiting: The Singapore Side of a True Story (2026)

Ray Tay
You can set up a Singapore company without visiting Singapore in 2026: foreigners must use a corporate service provider (CSP) to reserve the name and…
Published: 20 October 2026 · Reviewed by Ray Tay, Co-Founder & Managing Director, VIVOS PTE. LTD. (ACRA Filing Agent FA20240323 · MOM EA Licence 24S2425)
在新加坡注销一家本地私人有限公司,有两条合法途径。公司已停止经营、没有任何债务时,可以向会计与企业管制局(ACRA)申请除名(Striking Off)。公司仍有债务需要清偿,或有资产需要处置时,就要走正式的清盘(Winding Up)程序,通常须委任清算人。除名通过Bizfile在线提交,ACRA不收取申请费。按照ACRA现行规定,2026年10月20日或之后提交的申请,从获批到完成至少需要2个月,之前提交的则至少需要3个月。公司停止经营不等于自动注销:董事仍须主动申请,而且在提交前要先向新加坡国内税务局(IRAS)结清全部税务事项。否则申请会被异议,整个流程须重新开始。
ACRA在关闭本地公司的官方说明中把两种途径划分得很清楚:公司处于不活跃状态且没有债务时可申请除名,有债务需要清偿时则须清盘。实务中,选错途径是注销延误最常见的原因之一。很多公司以为自己符合除名条件,提交后才发现还有未缴税款、未解除的抵押登记或尚未了结的合同,申请因此被异议或失效。
| 比较项目 | 除名(Striking Off) | 清盘(Winding Up) |
|---|---|---|
| 适用情况 | 已停止经营或自成立起从未营业,无未清偿债务 | 公司仍有债务需要清偿,或资产需要变现和分配 |
| 程序性质 | 行政程序,向ACRA申请 | 正式法律程序,通常须委任清算人 |
| 法律依据 | 《公司法》下的除名机制 | 《2018年破产、重组与解散法》(IRDA) |
| 提交渠道 | Bizfile在线申请 | Bizfile提交相关通知,由清算人主导 |
| 政府费用 | ACRA不收取申请费 | 视程序类型和清算人收费而定 |
| 时间 | 获批后至少2个月(2026年10月20日起提交) | 通常较长,取决于资产处置和债权申报进度 |
简单来说,公司账面“干净”,即没有债务、没有抵押、没有诉讼、没有待处理的政府事项,可以选择除名。只要存在需要清偿的债务,就应进入清盘框架,按公司能否偿债,分为股东自愿清盘或债权人自愿清盘。
根据ACRA除名页面(2026年10月14日更新),公司必须同时满足下列全部条件:
申请时无须提交证明文件,但这并不意味着条件可以宽松理解。申请由董事背书确认,ACRA依据的是公司自身的声明。如果委托企业服务提供商(CSP)代为提交,CSP必须确认公司过半数董事已同意除名。使用名义董事的公司,应提前与名义董事沟通,确保其知情并同意。名义董事在注销过程中的角色与责任,可参阅《新加坡名义董事:合规用法、备案与法律责任》。
在实务上,公司在申请前通常还会完成以下内部清理:终止或转让仍在履行的合同,收回应收款项,清偿供应商和员工款项,处置剩余资产,关闭公司银行账户。这些事项本身不需要向ACRA提交,但其中任何一项没处理好,都可能使公司不再满足“无未清偿债务”或“无未了结事项”的条件。
税务环节是除名流程中最容易出问题的部分。IRAS针对申请除名公司的指引明确要求:公司必须在向ACRA申请除名之前,结清所有未缴税款并履行全部税务义务,否则IRAS将对申请提出异议。如果异议在2个月内未能解决,公司须向ACRA重新提交除名申请。
公司须提交截至停业日为止的所有企业所得税申报表(Form C-S或Form C),并确保全部评税、查询和税款均已完结。IRAS发布的除名程序流程图按顺序列出了需要逐项确认的问题:所有税表是否已提交,所有税务负债、查询和评税是否已完结。建议在登录Bizfile之前,先在myTax Portal核对“Corporate Tax Filing Status”和“Account Summary”,确认没有未完结的评税或欠款。
停业年度的报税通常比常规年度复杂,涉及最后一期账目、资产处置损益和资本补贴的调整。关于常规申报节点,可参阅《新加坡公司税申报流程:2026年完整时间表与操作指南》。
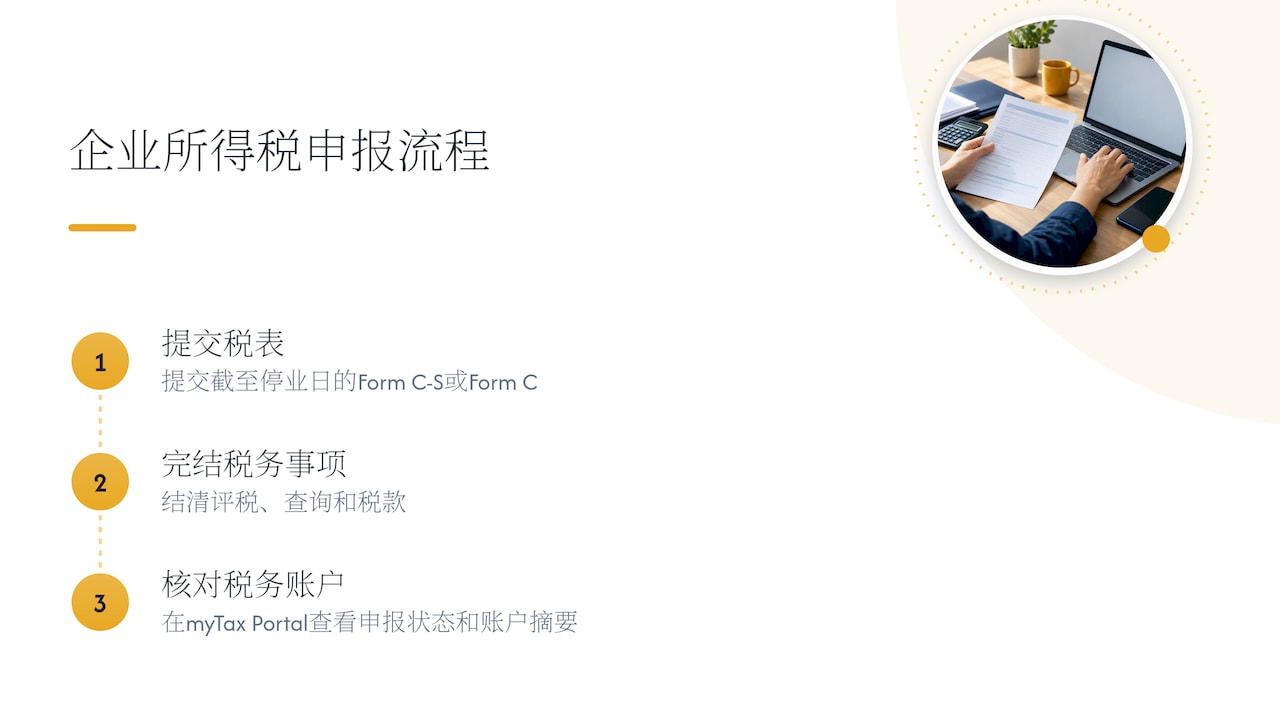
部分中文资料提到注销前须“向IRAS申领清税证明”或“无欠税函”。IRAS的官方说明是:对结业公司不签发清税函(clearance letter)。公司应以自身的评税通知书(Notice of Assessment)和财务记录证明税务义务已经履行。因此,与其等待一份并不存在的证明,不如主动在myTax Portal完成最后一期申报,并在提交除名申请前结清所有评税。
已登记GST的公司,须先注销GST登记。根据IRAS的GST注销登记说明/gst-registration-deregistration/cancelling-gst-registration),在规定情形下(例如停止营业),公司须在30天内申请注销GST登记。需要特别注意两点:
以下流程以公司符合除名条件、2026年10月20日或之后提交申请为前提。
公司在除名程序中可以随时通过Bizfile撤回申请。撤回获批后,ACRA会在撤回除名申请的实体名单中公布公司名称。
ACRA已宣布,《2025年公司与会计法(修订)法令》的下一阶段修订将于2026年10月20日生效。除名程序随之调整:
| 提交日期 | ACRA批准后的最短周期 | 关键环节 |
|---|---|---|
| 2026年10月20日之前 | 至少3个月 | 审核、首次公报、异议期、最终公报 |
| 2026年10月20日或之后 | 至少2个月 | 审核、首次公报、60天异议期、最终公报 |
这里的“2个月”或“3个月”从ACRA批准申请之日起算,不包括申请前的准备时间。实际总周期取决于税务清理和内部清算的进度:停业年度的账目和最后一期税表往往需要数周甚至更长时间,持有监管牌照的公司还需另计牌照注销的时间。修订法令同时明确规定,实体于注册官将其名称从登记册删除或恢复的日期和时间解散或恢复,解散时点因此更加清晰。
公司仍有债务需要清偿时,不应申请除名,而应依据IRDA进入清盘程序。ACRA在本地公司清盘页面中说明,清盘是关闭有债务需清偿公司的正式程序,包括清偿债务、委任清算人,以及向ACRA提交规定的通知。自愿清盘主要分为两类:
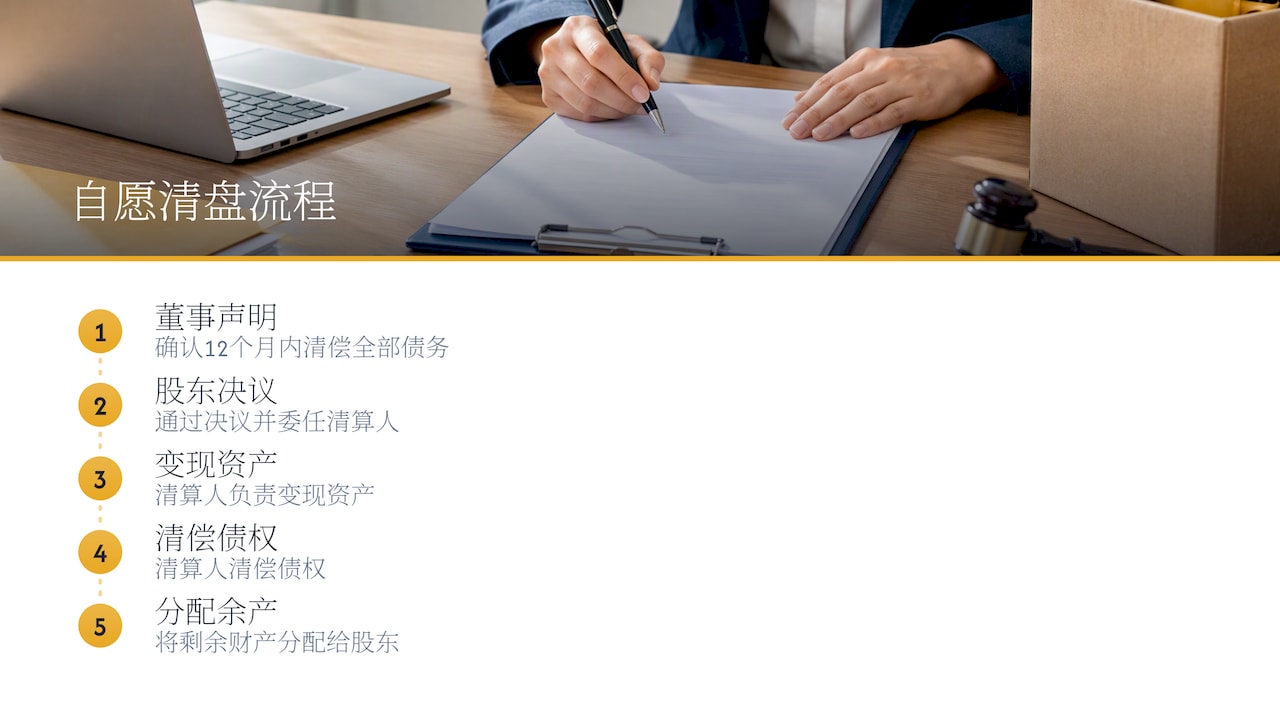
适用于有偿债能力的公司。董事须作出偿债能力声明,确认公司能在12个月内清偿全部债务。其后由股东通过决议并委任清算人,清算人负责变现资产、清偿债权,并将剩余财产分配给股东。公司账面仍有可观资产、需要有序分配给股东时,这一途径较为常见。
适用于无法清偿债务的公司。本地公司及有限责任合伙(LLP)可通过Bizfile申请债权人自愿清盘。根据ACRA关于无法继续经营声明的说明,提交该声明属于可选步骤。在这一程序中,债权人对清算过程有更大的参与权。
清盘涉及法定通知、债权申报和清算人报告等多个环节,任何一项通知漏报或迟报,都可能使董事承担个人责任。董事应在决定关闭公司时尽早评估清盘方式,并就具体情况咨询持牌清算人或新加坡执业律师。董事与股东在公司关闭过程中的责任界限,可参阅《新加坡董事与股东责任:谁担责、风险在哪、先做什么》。
公司解散后,董事和高管的责任并不随之全部消失。以下几项需要提前安排:
我们在协助国际创业者处理新加坡公司事务时观察到,注销的难点很少在Bizfile提交本身,而在提交之前的几个月。大多数延误都来自同一个原因:先提交除名申请,再回头补税表和账目。IRAS一旦提出异议,原有的等待时间便失去意义。我们的建议是把顺序倒过来:先完成最后一期账目和税务申报,在myTax Portal确认没有任何未完结事项,注销GST登记,然后再提交申请。2026年10月20日起,获批后的最短周期缩短为2个月,但只有在准备工作扎实时,这一缩短才会真正体现在时间表上。
另一个常被忽略的问题是途径选择。不少海外股东认为“公司没什么业务”就可以除名,但只要账面上还有未清偿的股东贷款、供应商余款或未解除的抵押登记,公司就不符合条件。在这种情况下,我们会先协助梳理资产负债,判断是先清偿后除名,还是直接进入清盘框架,避免董事在不知情的情况下作出不实声明。我们的团队成员本身都有创业经历,深知关闭一家公司同样需要清晰、可执行的判断,而不是模糊的建议。
— Ray
注销前的大部分工作,包括最后一期账目、企业所得税计算与申报、GST申报和注销登记、董事决议及法定文件,都属于企业秘书、会计与税务的日常范畴。VIVOS的企业所得税计算与申报服务可协助公司完成截至停业日的税务申报,企业秘书服务负责董事决议及相关法定记录,会计与合规服务则负责停业前的账目整理。公司如由其他服务商代管、文件不完整,可通过VIVOS的企业管理服务办理服务转移,先补齐记录,再规划注销路径。
通过Bizfile向ACRA申请除名不收取申请费。实际成本主要来自注销前的准备工作,例如编制最后一期账目、提交税表、注销GST登记,以及委托服务商处理时的专业费用。清盘程序涉及清算人费用和多项法定通知,总成本通常明显高于除名。
不会。公司停业后在法律上仍然存续,须由董事主动向ACRA申请除名或启动清盘程序。在此之前,年度申报和报税等法定义务继续有效,逾期可能被罚款。
IRAS不为结业公司签发清税证明。公司应提交截至停业日的全部Form C-S/C,结清所有评税和税务查询,已登记GST的还须注销GST登记,并以评税通知书和财务记录作为证明。申请除名前,建议在myTax Portal核对申报状态和账户余额。
可以。公司可以随时通过Bizfile撤回除名申请。撤回获批后,ACRA会在撤回除名申请的实体名单中公布公司名称,公司恢复正常存续状态,相关法定义务继续适用。
不可以。除名要求公司没有未清偿债务,因此应先清偿或依法处理这些债务,再申请除名。若公司无法清偿全部债务,则应进入清盘程序,并就具体安排咨询持牌清算人或律师。
ACRA:Closing a local company
ACRA:Striking off a local company
ACRA:Winding up a local company
ACRA:Creditors’ voluntary winding up: Declaration of inability to continue
ACRA:Commencement of Key Changes under the Corporate and Accounting Laws (Amendment) Act 2025 on 20 October 2026
ACRA:Corporate and Accounting Laws (Amendment) Act 2025
IRAS:Companies Applying for Strike off/ to Cease Registration
IRAS:Flowchart on striking off procedure
IRAS:Cancelling GST registration/gst-registration-deregistration/cancelling-gst-registration)
IRAS:Record Keeping Requirements
 2 January, 2025
 2 January, 2025
You can set up a Singapore company without visiting Singapore in 2026: foreigners must use a corporate service provider (CSP) to reserve the name and…
Singapore has no official special talent visa. What people mean: the 5-year ONE Pass at S$30,000 a month, Tech.Pass closing on 28 January 2027, and…