Singapore Corporate Tax YA 2026: 50% Rebate, File by 30 November

Ray Tay
For YA 2026, Singapore companies get a corporate income tax rebate of 50% of tax payable, capped at S$40,000, after the 7 April 2026 enhancement…
Published: 28 October 2026 · Reviewed by Ray Tay, Co-Founder & Managing Director, VIVOS PTE. LTD. (ACRA Filing Agent FA20240323 · MOM EA Licence 24S2425)
新加坡私营有限公司(Private Limited Company,名称后缀为“Pte. Ltd.”)是在新加坡经营业务时最常用的企业形式。它是独立于股东的法人实体,股东只以出资为限承担责任。公司须至少有一名常住新加坡的董事,须设公司秘书和本地注册地址,在新加坡会计与企业监管局(ACRA)完成注册的官方费用合计为S$315。注册之后,公司每年还要召开股东大会、提交年度申报,并向新加坡税务局(IRAS)报税。本文按照“是什么、谁能注册、怎么注册、注册后要做什么”的顺序,逐项说明外国创业者需要掌握的规则。
根据ACRA对企业结构的说明,私营有限公司是由股东通过股份拥有的独立法人实体,股东不对公司的债务和亏损承担个人责任,公司本身可以起诉、被诉及拥有财产,并一直存续到正式清盘或从登记册中除名为止。这三项特征(独立人格、有限责任、永续存在)正是它与独资企业和合伙企业的根本区别。
对于常驻海外的创业者而言,这一区别尤其重要。独资企业和普通合伙企业的经营者对业务债务承担无限责任,如果经营者本人不在新加坡,对日常经营和对外承诺的控制力本已有限,个人资产却仍然直接暴露在债权人追索之下。私营有限公司则通过“公司面纱”把经营风险限定在公司资产范围内,这也是外国投资者普遍选择这一形式的主要原因。
| 比较项目 | 私营有限公司(Pte. Ltd.) | 独资企业 | 合伙企业 |
|---|---|---|---|
| 法律人格 | 独立法人,与股东分离 | 与业主不分离 | 与合伙人不分离(普通合伙) |
| 责任范围 | 股东以出资为限 | 业主承担无限责任 | 合伙人承担无限责任 |
| 存续 | 持续存在,直至清盘或除名 | 依附于业主 | 依附于合伙人 |
| 税务处理 | 按企业所得税计税(17%) | 并入业主个人所得税 | 并入合伙人个人所得税 |
| 融资与股权转让 | 可通过发行或转让股份进行 | 不适用 | 依合伙协议 |
| 适合对象 | 计划引入投资人、长期经营或常驻海外的创始人 | 本地个人小规模经营 | 本地合伙人共同经营 |
需要注意的是,有限责任并非绝对。董事如违反法定职责,或个人为公司借款提供担保,仍可能承担个人责任。关于董事与股东各自的责任边界,可参阅新加坡董事与股东责任一文。
外国创业者在准备注册之前,需要先确认以下四项法定要求能否满足。其中常住董事一项,是外国创始人最常遇到的障碍。
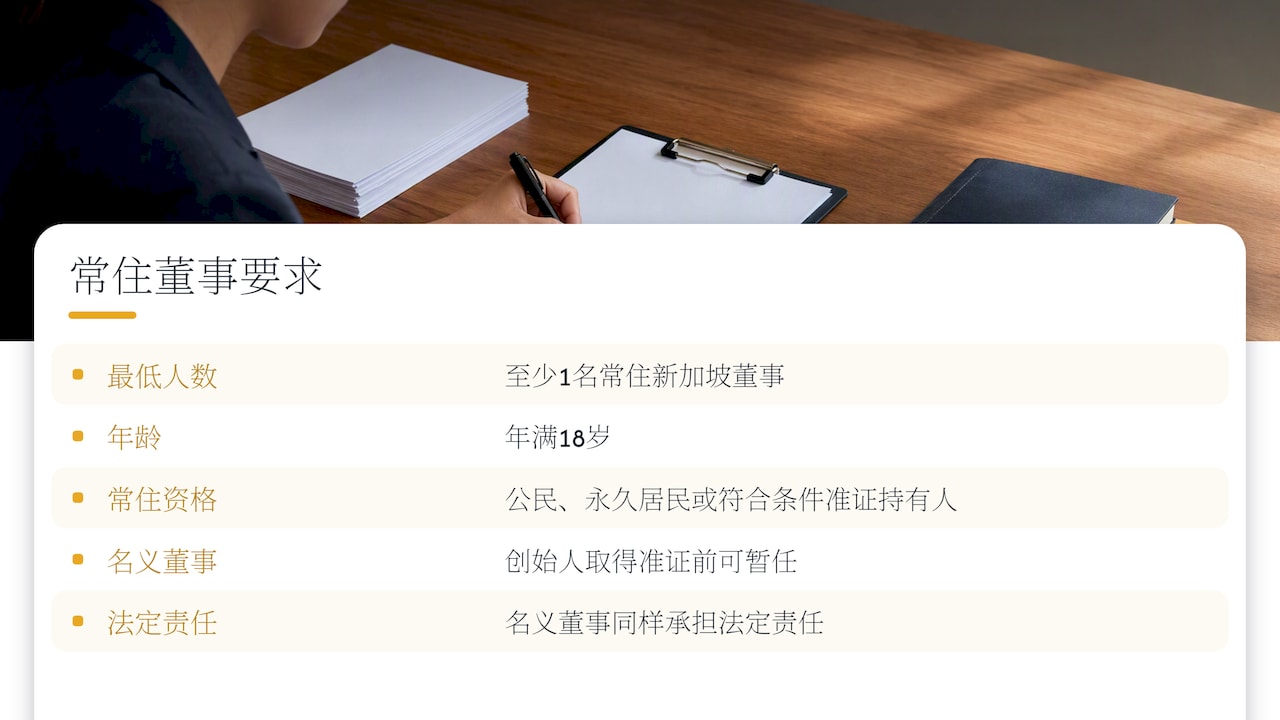
按照《公司法》,公司须至少有一名常住新加坡的董事,该董事须年满18岁、具备作出决定的精神能力,且未被禁止或取消董事资格。“常住”通常指新加坡公民、永久居民,或持有符合条件准证的人士。若创始人本人尚未取得准证,常见的做法是委任一名名义董事(nominee director)暂时满足这一要求,待创始人取得准证后再作调整。名义董事同样承担法定董事责任,委任前应明确双方的权责安排,详见新加坡名义董事的合规用法以及外国人开公司是否需要本地董事。
私营有限公司由股东通过股份拥有,股东可以是个人,也可以是公司。董事和股东可以是同一人,外国创始人通常以本人或其控股公司作为股东持股,再另行解决常住董事的安排。实缴股本没有设定行业通用的最低门槛,但应与实际经营需要和后续准证、银行审查相匹配。
私营有限公司必须在注册后6个月内委任合格的公司秘书,且该职位不得空置超过6个月。公司秘书负责维护法定登记册、准备董事会和股东决议、跟进年度申报期限,实际上是公司日常合规的执行人。在只有一名董事的公司中,该董事不能同时兼任公司秘书。
公司须有一个位于新加坡的注册办公地址,并在正常工作日的办公时间内对公众开放,用于接收通信和法律文件、存放公司记录。邮政信箱不能作为注册地址。许多初创公司使用服务商提供的注册地址,相关限制可参阅新加坡虚拟地址合规指南。
在条件齐备的情况下,私营有限公司的注册通过ACRA的Bizfile系统在线完成。一般流程如下:
ACRA公布的官方费用为名称保留费S$15加公司注册费S$300,合计S$315。这只是政府收费部分;常住董事安排、公司秘书、注册地址和会计服务等专业费用另行计算,总预算主要取决于创始人是否需要名义董事。官方收费与实务预算的完整拆解,可参阅新加坡公司注册费用解析及外国人注册新加坡公司的费用明细。
完成注册只是开始。私营有限公司每年都有固定的会议、申报和记录保存义务,期限均以财政年度结束日(FYE)为起点计算,因此注册时选定的财政年度结束日会直接决定此后每年的合规日程。
| 义务 | 期限 | 负责机构 |
|---|---|---|
| 常年大会(AGM) | FYE后6个月内 | 公司内部(股东) |
| 年度申报(Annual Return) | FYE后7个月内,申报费S$60 | ACRA |
| 估计应课税收入(ECI) | 通常为FYE后3个月内(符合豁免条件者除外) | IRAS |
| 企业所得税申报表(Form C-S / C-S (Lite) / C) | 每年11月30日前 | IRAS |
根据ACRA对企业服务提供商的说明,非上市公司须在FYE后6个月内举行AGM,并在FYE后7个月内提交年度申报,年度申报费为S$60。私营公司可以在符合条件时通过书面决议豁免召开AGM,或在财务报表已向股东发送的情况下免于举行,但这并不意味着股东失去召开会议的权利。ACRA明确,成员可在第六个月期限前最多14天要求举行AGM,公司仍须在FYE后6个月内举行;成员或审计师也可在收到财务报表后14天内提出要求,公司须在请求后14天内召开股东大会。
除了上述期限,公司还须持续保存会计记录和法定登记册,并在董事、股东、地址等信息变更时按时向ACRA申报。逾期举行AGM或提交年度申报,属于常见的公司法违规事项,可能导致罚款、董事被检控,屡次违规的董事还可能被取消资格。对于常驻海外的董事而言,期限由谁跟进、文件由谁签署,应当在注册之初就明确。
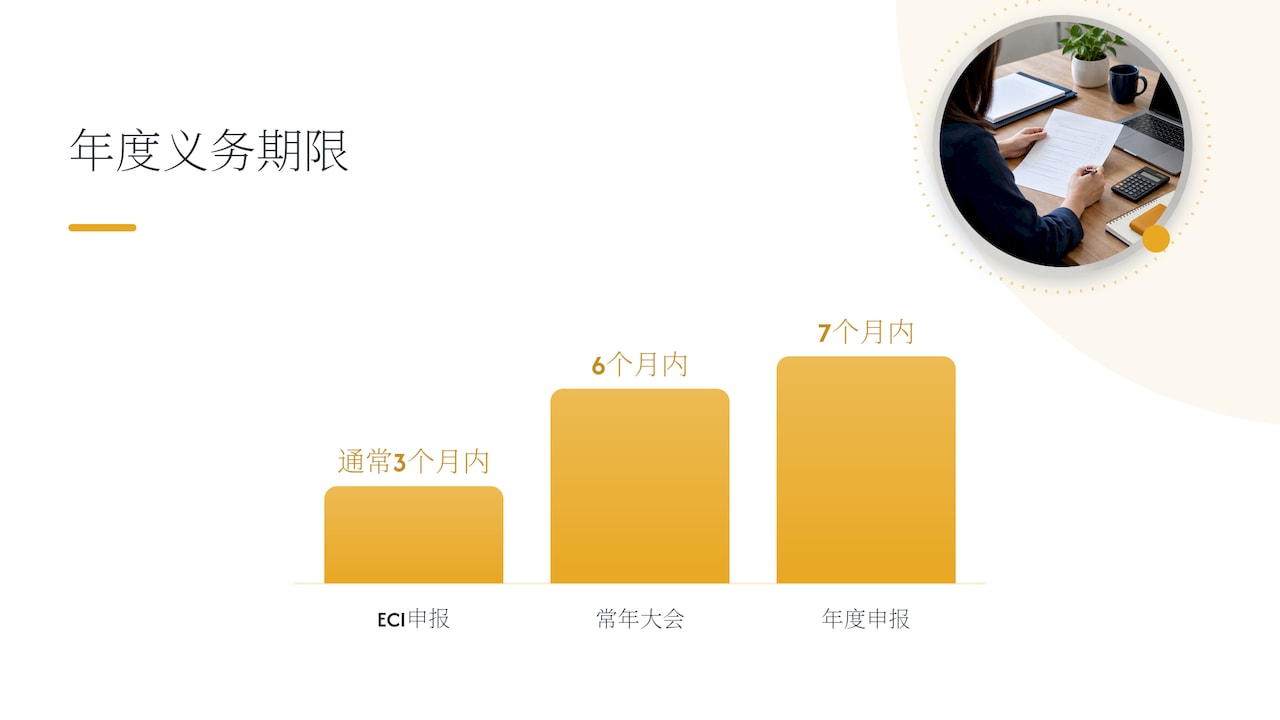
新加坡对公司应课税收入按17%的统一税率征税,本地公司与外国公司适用相同税率。IRAS要求公司每年提交ECI(通常在FYE后3个月内,符合条件者可豁免),并在11月30日前提交Form C-S、Form C-S (Lite)或Form C。
新成立的公司可以申请新创公司免税计划,但这项减免不是自动生效的:公司须提交所得税申报表,才能确认资格并享受减免。资格条件包括股东结构方面的要求。以该计划早年的规则为例,IRAS在税务变更要点中说明,有公司股东的新创公司,须至少有一名个人股东在相关基期内全程持有不少于10%的已发行普通股,才可在成立后的前三个课税年度申请免税。免税比例与适用额度会随财政预算调整,新公司按现行规则实际要交多少税,可参阅新加坡新公司2026年企业所得税测算。
另一个外国创始人容易忽视的问题是税务居民身份。在新加坡注册并不自动使公司成为新加坡税务居民;按照通行解释,税务居民身份取决于公司的管理和控制是否在新加坡进行,通常以董事会作出战略决策的地点为判断依据。如果董事会会议一律在海外召开,公司可能无法取得新加坡税务居民证明,也就难以享受新加坡签订的避免双重征税协定。完整的申报时间表可参阅新加坡公司税申报流程。
不少外国创始人把注册私营有限公司视为进入新加坡的“一揽子”方案,但公司注册、银行开户、工作准证和永久居留是四项相互独立的程序,分别由不同机构依各自标准审核。
因此,如果设立公司的目的包括本人移居新加坡,应在注册前就评估业务计划、股本、薪资水平和本地雇佣安排能否支撑后续的准证申请,而不是在公司成立后才考虑这些问题。具体个案应交由熟悉人力部审批实务的专业顾问评估,任何声称“注册即保证获批”的说法都不可信。
我们团队的成员本身都是创业者出身,在协助国际客户设立新加坡公司时,我们看到最常见的问题并不出在注册环节。注册通常是整个过程中最快的一步,真正造成延误和额外成本的,是注册之前没有想清楚的几件事:常住董事由谁担任、多久之后由创始人本人接替;财政年度结束日如何选择才能与集团报表和税务申报衔接;董事会在哪里开会,才能支持新加坡税务居民身份;业务描述和资金路径能否经得起银行的尽职调查。
因此,我们建议外国创始人把私营有限公司视为一套持续运作的合规架构,而不是一张注册证书。在提交Bizfile申请之前,先把董事安排、股权结构、秘书和会计的分工以及准证规划放在同一张时间表上,后续的开户、报税和年度申报才会顺畅。我们直接参与每个项目,不经过中间层级,也不给出模棱两可的建议:哪些安排可行,哪些风险需要提前处理,会在一开始就明确告知客户。
— Ray
VIVOS为新加坡私营有限公司提供从注册到持续合规的完整服务,已公布的起价如下(以VIVOS收费页面为准):
| 服务 | 起价 | 计费方式 |
|---|---|---|
| 本地创始人公司注册 | S$615起 | 一次性 |
| 外国创始人公司注册 | S$4,600起 | 一次性 |
| 公司秘书服务 | S$800起 | 每年 |
| 名义董事续期 | S$3,000起 | 每年 |
| 会计服务 | S$250起 | 每月 |
| Employment Pass/准证申请 | S$2,000起 | 一次性 |
| GIP/家族办公室咨询 | S$1,000起 | 一次性 |
公司成立后,公司秘书服务负责跟进AGM和年度申报期限,簿记与合规服务和年度报税服务负责会计记录、ECI与所得税申报;需要开立公司账户的客户,可通过企业银行与融资支持准备开户资料。
外国人可以作为股东持有公司股份,但公司必须至少有一名常住新加坡的董事。如果外国创始人本人不是新加坡公民、永久居民或合格准证持有人,就需要另行委任一名常住董事,常见做法是使用名义董事,直至创始人取得准证。
ACRA的官方收费为名称保留费S$15加公司注册费S$300,合计S$315。名义董事、公司秘书、注册地址和会计等专业服务费用另计,外国创始人的总成本主要取决于常住董事的安排方式。
需要。只要公司仍在登记册上,就须按期举行AGM(或依法豁免)、在FYE后7个月内向ACRA提交年度申报,并按IRAS要求提交所得税申报表。没有营业收入不免除申报义务,逾期仍可能被罚款或检控。
公司成立后可以为创始人本人申请Employment Pass,但审批由人力部依据申请人的薪资、资历和公司情况独立评估,注册公司本身不保证获批。建议在注册前就把准证条件纳入股本、薪资和业务计划的规划之中。
私营有限公司持续存在,直至正式清盘或被从登记册中除名,股东不能简单地“停止经营”了事。关闭前通常须结清债务、完成最后一期报税并取得相关机构的确认,具体途径取决于公司是否有资产和未结负债。
 2 January, 2025
 2 January, 2025
For YA 2026, Singapore companies get a corporate income tax rebate of 50% of tax payable, capped at S$40,000, after the 7 April 2026 enhancement…
A dormant Singapore company still files an ACRA annual return every year and a corporate tax return unless IRAS grants a waiver. Here is what…
本文解释常设机构与子公司在新加坡税务和法律上的区别,涉及分公司、依赖代理人风险、17%企业所得税、合规要求,以及外国企业按情形如何选择架构。